






















목표가 2만4000원 유지...전일종가 1만8500원


하이투자증권 김윤상,전병현 애널리스트가 작성한 세아베스틸 리포트 주요내용은 아래와 같다.
▶ 22.1Q 예상 실적 [연결 영업이익 290억원, -31.2% q-q]는 전분기 대비 부진할 전망
▶ 22.2Q 실적 개선이 예상되지만
▶ 지정학적 위기 확산으로 전방 산업 회복이 늦어지고 있는 점은 아쉬운 대목
▶ 3/25 물적 분할을 통한 지주회사 전환 주주총회 통과. 금번 배당과 같은 우호적 주주 친화정책 지속 필요
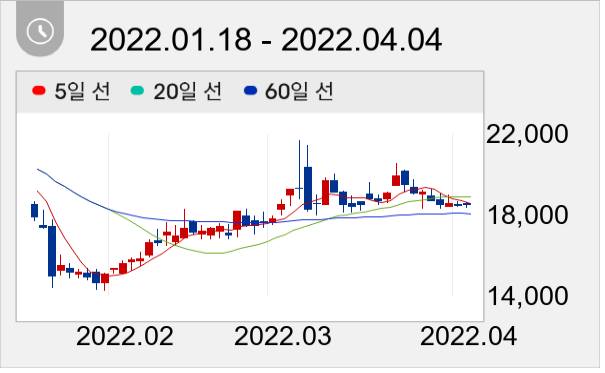
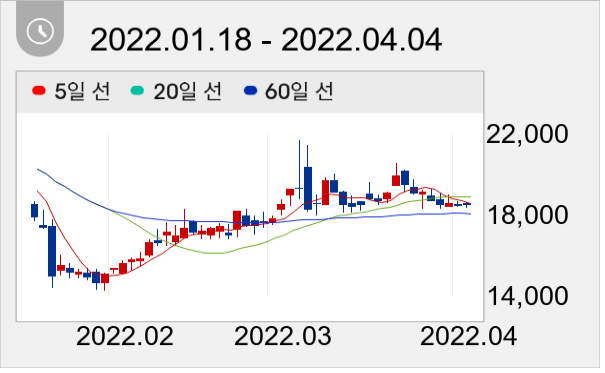
세아베스틸 주가는 1만8500원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com




