






















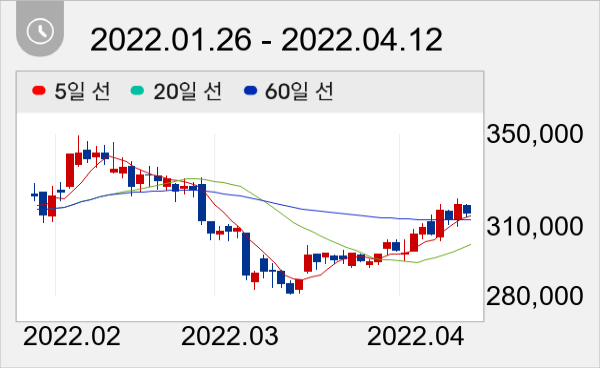
목표가 41만원 유지...전일종가 31만9500원


유안타증권 박은정 애널리스트가 작성한 농심 리포트 주요내용은 아래와 같다.
▶ 1Q22 연결 영업이익 342억원(YoY+21%) 전망하며, 컨센서스 대체로 부합 예상
▶ 국내 및 해외 성장세 모두 견고
▶ 국내 매출 YoY+10%, 영업이익 +161% 전망. 라면, 스낵 모두 두자리수 성장 예상. 라면은 가격 인상효과 물량 증가 효과 나타남, 스낵 또한 유사. 원부자재 부담 존재하나, 가격 인상 등을 통해 부담 일부 상쇄, 마진 개선 예상
이날 오전 9시 27분 현재 농심 주가는 전일대비 -1.10% 하락한 31만6000원이다.
권희진 데이터투자 기자 news@datatooza.com




