






















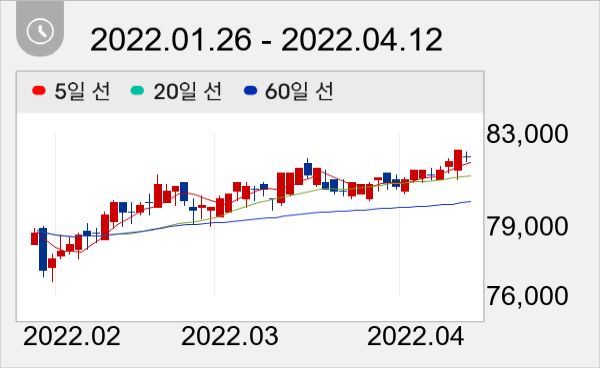
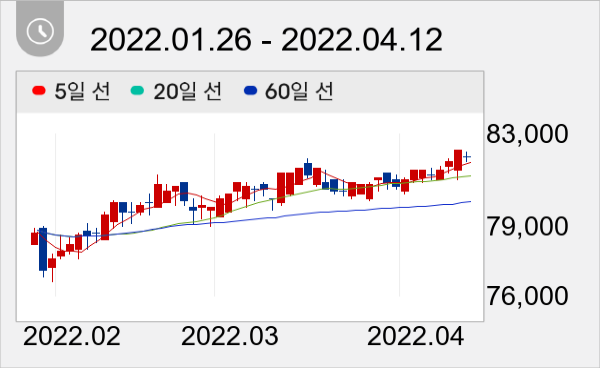
목표가 9만9000원 유지...전일종가 8만2300원


유안타증권 박은정,이진협,송선우 애널리스트가 작성한 KT&G 리포트 주요내용은 아래와 같다.
▶ 1Q22 연결 영업이익 3,227억원(YoY+2%)으로 컨센서스 대체로 부합 예상
▶ KT&G(별도) 매출 2% 감소, 영업이익 2% 감소 전망. 부문별로 내수 담배 YoY+2%, 수출/해외 YoY+3% 전망, 분양/임대 YoY-23% 예상함
▶ KGC 매출 1% 성장, 영업이익 2% 감소 예상. 다소 약세, 설프로모션 전분기 기인식
이날 오전 9시 34분 현재 KT&G 주가는 전일대비 -0.36% 하락한 8만2000원이다.
권희진 데이터투자 기자 news@datatooza.com




