






















목표가 15%↑ 9만2000원 제시


삼성증권 한영수 애널리스트가 작성한 LIG넥스원 리포트 주요내용은 아래와 같다.
▶ 시장 예상을 상회하는 1분기 실적 예상. 매출성장에 따른 이익개선 효과가 생각보다 크고, 해외 수출매출 비중 정상화 속도도 예상보다 빠를 것으로 예상되기 때문
▶ 지난해 수주잔고는 8조원을 상회하며 역사적 최고 수준을 갱신. 올해에는 더 큰 폭의 수주잔고 증가가 예상. 이미 상반기 수주만으로도 올해 수주잔고 증가는 확정적
▶ 이익전망 상향, 섹터 valuation 상승, 배당 확대 등을 반영하여 목표주가 상향.
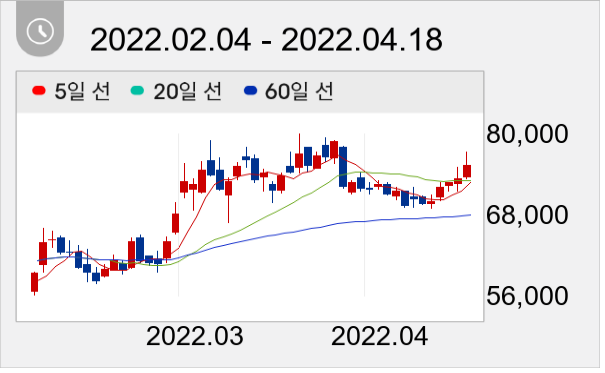
이날 오전 9시 55분 현재 LIG넥스원 주가는 전일대비 2.73% 상승한 7만5300원이다.
권희진 데이터투자 기자 news@datatooza.com




