






















목표가 10만5000원 유지...전일종가 8만4700원


DB금융투자 김홍균 애널리스트가 작성한 현대미포조선 리포트 주요내용은 아래와 같다.
▶ 1Q22는 강재가 충당금 반영과 기타 원자재 가격 인상 등 영향으로 수익성이 컨센서스 크게 하회
▶ 수주잔고와 신조선가 추이를 비교하면 2Q22부터는 선가 바닥 후 수주 선박의 매출 인식비중 확대
▶ 양호한 수주흐름을 지속하고 있고, 2Q22부터 분기별로 수익성 개선 기대로 비중확대 의견을 유지
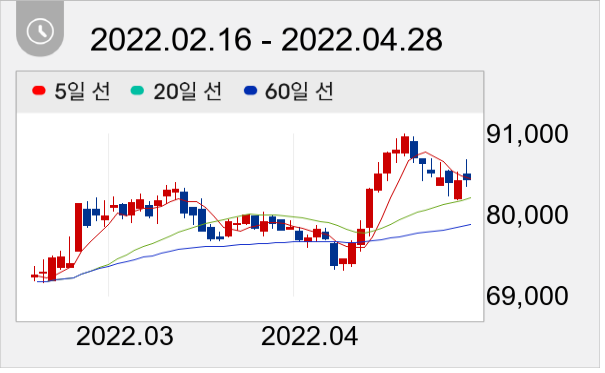
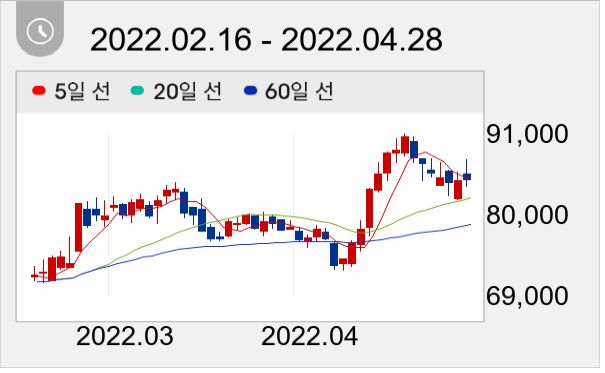
현대미포조선 주가는 8만4700원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com




