






















목표가 9만5000원 유지...전일종가 8만1200원


KB증권 박신애 애널리스트가 작성한 호텔신라 리포트 주요내용은 아래와 같다.
▶ 주가의 추세적 상승을 위해서는 ‘시내 면세점 할인율의 정상화’ 필요
▶ 중국의 방역 강화로 2Q22 실적 가시성도 낮아진 상황, 하반기 영업환경 정상화 기대
▶ 1Q22 Review: 면세 부문 손익은 부진하나, 호텔/레저 부문은 흑자로 전환
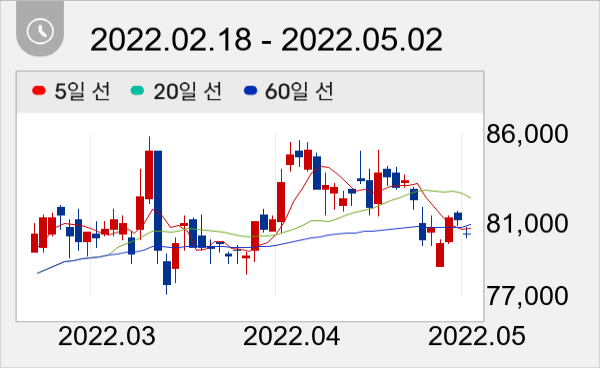
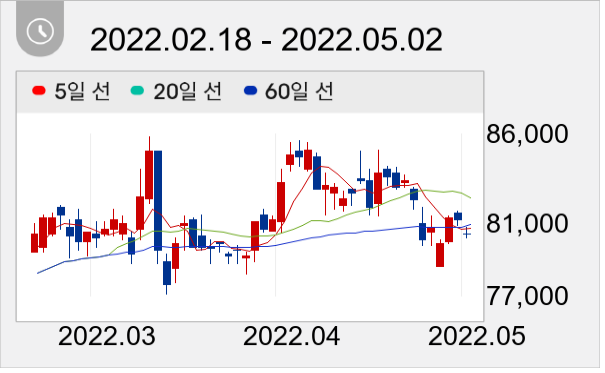
이날 오전 9시 4분 현재 호텔신라 주가는 전일대비 -0.99% 하락한 8만400원이다.
권희진 데이터투자 기자 news@datatooza.com



