






















목표가 2만5000원 유지...전일종가 1만8900원


SK증권 나승두 애널리스트가 작성한 현대로템 리포트 주요내용은 아래와 같다.
▶ 1Q22 레일솔루션 부문 생산성 증가 효과로 매출, 영업이익 모두 증가
▶ K2 전차 2차 양산 사업 종료됐지만, 3차 양산 진행 중, 주요 창정비 수주도 지속
▶ 하반기 K2 전차 노르웨이, 폴란드 등 해외 수출 기대감 고조
▶ 우크라이나-러시아 전쟁 발발 이후 NATO 가입국 국방예산 증액 움직임 긍정적
▶ 뛰어난 산악지역 기동능력, 상대적으로 저렴한 가격 등 K2 전차 경쟁력 충분해
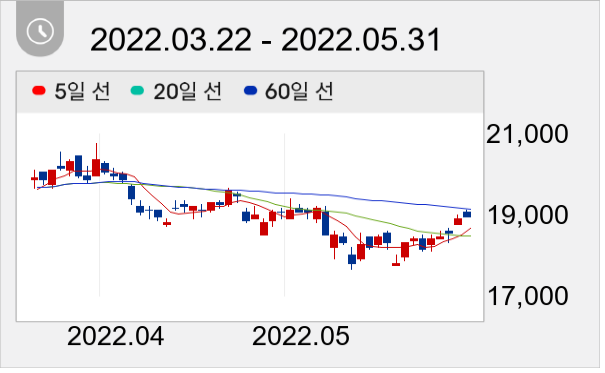
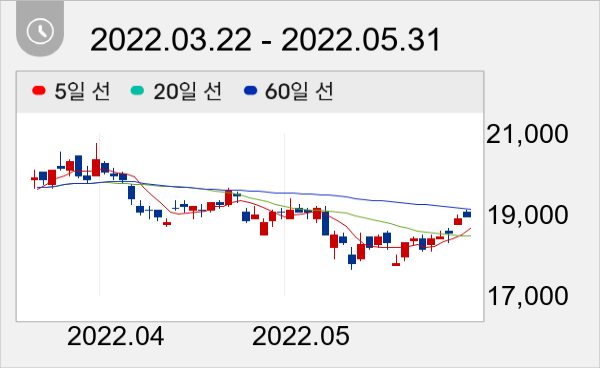
이날 오전 9시 33분 현재 현대로템 주가는 전일대비 0.53% 상승한 1만9000원이다.
권희진 데이터투자 기자 news@datatooza.com




