






















목표가 79만원 유지...전일종가 59만5000원


대신증권 이태환 애널리스트가 작성한 고려아연 리포트 주요내용은 아래와 같다.
▶ 2Q22 연결기준 매출액 2조 8,506억원(+20.0% yoy), 영업이익 3,091억원(+13.2% yoy), 지배주주순이익 2,090억원(+7.9% yoy) 전망
▶ 2분기는 중국 코로나 봉쇄로 인한 수요 감소로 1분기에 이어 부진한 판매량 이어갈 전망. 해운물류 이슈 역시 지속
▶ LG화학과의 배터리 전구체 생산 JV 설립 가시화. 이 외에도 폐배터리 리사이클링, 신재생에너지, 수소사업 전개 중
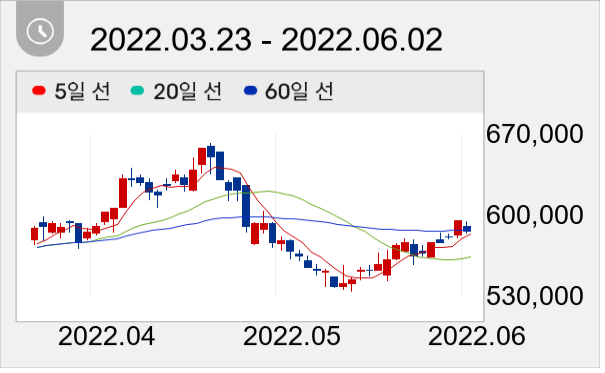
이날 오후 2시 1분 현재 고려아연 주가는 전일대비 -1.34% 하락한 58만7000원이다.
권희진 데이터투자 기자 news@datatooza.com




