






















목표가 44만원 유지...전일종가 28만9000원


대신증권 이태환 애널리스트가 작성한 POSCO홀딩스 리포트 주요내용은 아래와 같다.
▶ 2Q22 연결기준 매출액 21조 8,245억원(+19.3% yoy), 영업이익 1조 5,569억원(-27.2% yoy), 지배주주순이익 1조 1,970억원(-28.1% yoy) 전망
▶ 광양4고로 개수 영향으로 2분기까지 생산 및 판매량 감소 예정. 철강 자회사 2분기 별도 판매량은 837만톤(1Q 845만톤), 연간 판매량은 3,456만톤(-2.5% yoy) 전망
▶ 배터리 소재 사업가치에 대한 적극적 재평가 필요. 리튬 염호 플랜트(2024년 2.5만톤 CAPA 예정), 광석 플랜트 (2023년 10월 4.3만톤 CAPA 예정) 건설 중. 리튬은 중장기 수급 부족이 예상되어 상당한 수익성이 기대되는 소재
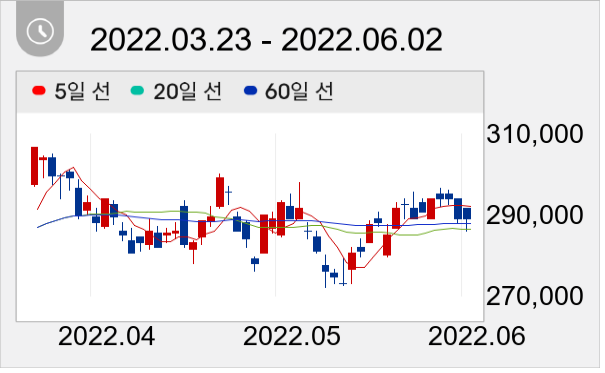
이날 오후 2시 5분 현재 POSCO홀딩스 주가는 전일과 동일한 28만9000원이다.
권희진 데이터투자 기자 news@datatooza.com




