






















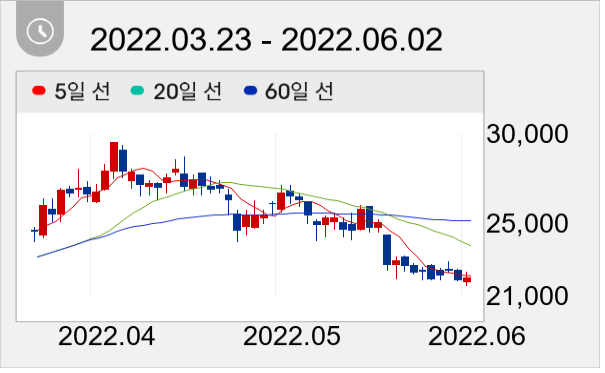
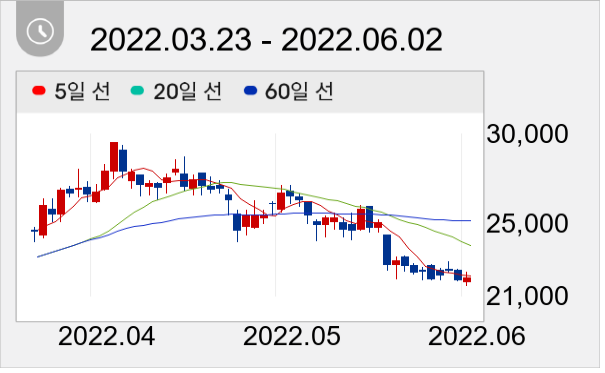
목표가 4만4000원 유지...전일종가 2만1850원


대신증권 유정현,정한솔 애널리스트가 작성한 한세실업 리포트 주요내용은 아래와 같다.
▶ 투자의견 BUY와 목표주가 44,000원(12개월 Forward P/E 13배) 유지
▶ 급격한 인플레이션 영향으로 소비 위축 우려가 제기되면서 투자 심리가 악화되기도 하였으나 현재 높은 수주 성장세는 2~3분기에도 지속될 것으로 보임. 공급이 감소한 상황에서 수주 단가 상승이 지속되고 있기 때문임
▶ 또한 높은 환율로 인해 동사의 원가 부담은 상당부분 상쇄되며 매출 볼륨 확대로 판관비율이 급격히 낮아지는 비용 효율화 구간에 진입
이날 오후 2시 54분 현재 한세실업 주가는 전일대비 0.69% 상승한 2만2000원이다.
권희진 데이터투자 기자 news@datatooza.com




