






















"목표가 25%↓ 1만8000원 제시"


다올투자증권 김양재 애널리스트가 작성한 LG디스플레이 리포트 주요내용은 아래와 같다.
▶ 2Q22E LG디스플레이 실적 전망치 하향 조정. 최근 전방 수요 약세와 부품 조달 차질 영향 반영
▶ Valuation과 실적 조정으로 목표주가를 18,000원으로 하향, 투자의견 BUY 유지. Target multiple은 2022E PBR 0.5x로 과거 LCD 불황 시기 평균 Valuation 수준 적용. 전방 수요 둔화 우려로 동사 주가는 실질적인 청산 가치 수준까지 하락했지만 매크로 충격으로 단기 반등 모멘텀도 부재. 당분간 PBR 0.4~0.6x 박스권 주가 등락 예상
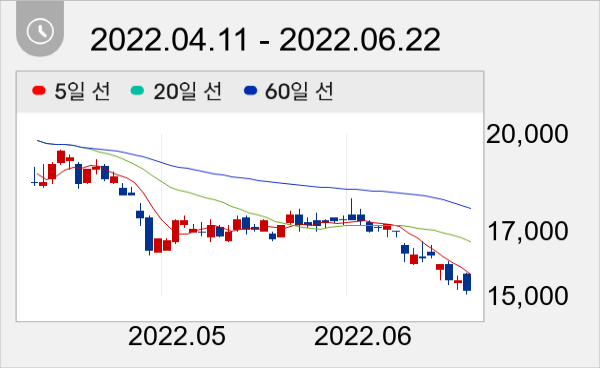
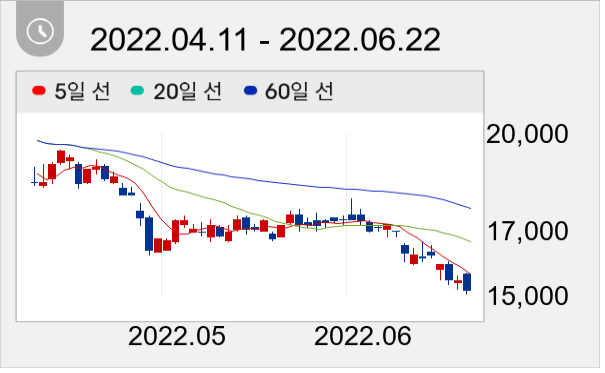
LG디스플레이 주가는 1만5150원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com




