






















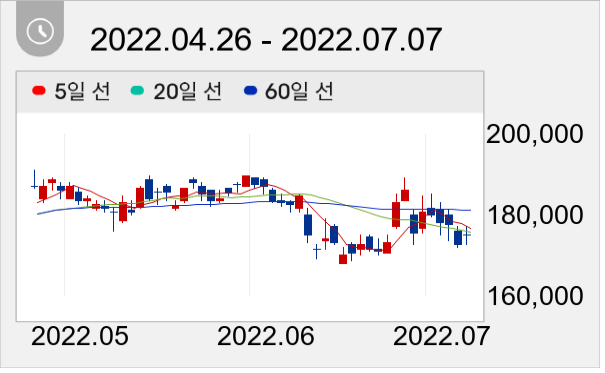
"목표가 26만원 유지...전일종가 17만2500원"


삼성증권 임은영 애널리스트가 작성한 현대차 리포트 주요내용은 아래와 같다.
▶ 영업이익 기준 컨센서스 12% 상회 전망.
▶ 경기둔화 우려로, 하반기 자동차 수요에 대한 의심이 증가하고 있음. 그러나, 역사상 가장 낮은 재고 수준이 과거 사이클과 차별화 요인.
▶ 하반기에 인센티브 증가 감안해도, 재료비 감소 속도가 더 빠를 것. 판매 회복과 함께 영업이익률 7%대로 상향 예상. 중간배당, 자사주 등 배당정책 기대는 알파 요인
이날 현대차 주가는 전일대비 1.45% 상승한 17만5000원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com




