






















"목표가 11%↓ 40만원 제시"


DB금융투자 황현준 애널리스트가 작성한 NAVER 리포트 주요내용은 아래와 같다.
▶ 2Q22 실적은 매출액 1.98조원, 영업이익 3,383억원으로 컨센서스 소폭 하회 예상
▶ 서치플랫폼과 커머스 성장세는 둔화되고 비용 단에서 인건비 및 인프라 확대로 전년대비 낮은 수익성 전망
▶ 22년 영업 이익 추정치는 13% 하향한 TP 40만원 제시. 그러나 PER 25배로 밸류에이션 매력은 유효
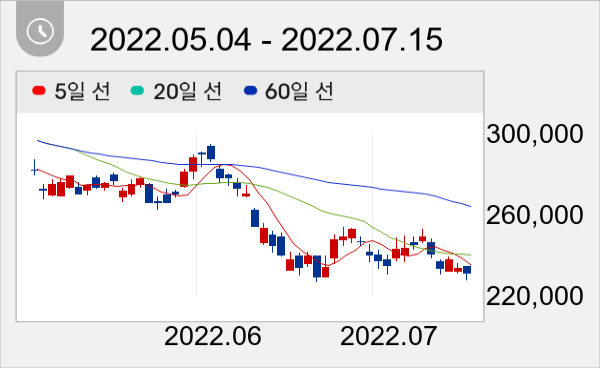
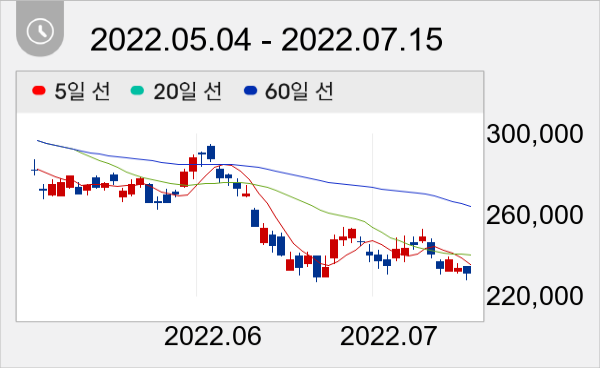
NAVER 주가는 23만1000원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com




