






















"케이카, 목표가 2만5000원 유지...전일종가 2만1200원"


삼성증권 이창희 애널리스트가 작성한 케이카 리포트 주요내용은 아래와 같다.
▶ 2분기 매출액 5,876억원(YoY +21.1%), 매출총이익 504억원(YoY -7.8%)
▶ 실적 발표의 Point는 1) 중고차 판매대수 성장 지속, 2) 중고차 매매 수익성 둔화
▶ 목표주가 25,000원(목표 PSR 0.5배), 투자의견 BUY 유지
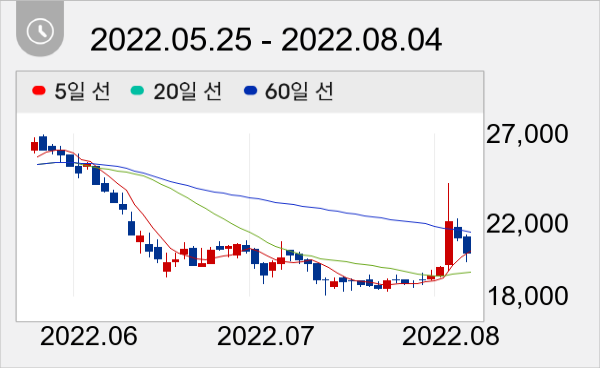
이날 케이카 주가는 전일대비 -4.01% 하락한 2만350원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com




