
목재 제품 부문 이익·조정 EBITDA 2분기 대비 약 3000만 달러 감소 전망…임업·전략적 토지 솔루션 부문 전망은 유지
와이어하우저가 24일(현지시간) 미국 증권거래위원회(SEC)에 제출한 9월 투자자 설명회 자료에 따르면, 3분기 목재 제품 부문의 이익(특별항목 제외)과 조정 EBITDA(상각전영업이익, 비GAAP)는 2분기보다 '완만하게(Moderately)' 줄어 약 3000만 달러 낮을 것으로 전망됐다. 기존 전망은 2분기보다 '약간(Slightly)' 낮은 수준이었다. 두 전망 모두 목재(lumber)와 배향성 스트랜드보드(OSB)의 평균 판매가격 변동 효과를 제외한 수치다.
회사는 기존 전망과 차이가 난 주된 이유로 예상보다 높은 연료비와 엔지니어드 우드 제품(EWP)의 제품 믹스 변화를 꼽았다.
나머지 사업 부문의 3분기 전망은 바뀌지 않았다. 임업(Timberlands) 부문은 2분기보다 약간 높은 실적을 낼 것이라는 기존 전망을 유지했다. 전략적 토지 솔루션(Strategic Land Solutions) 부문도 이익은 2분기 대비 약 3000만 달러, 조정 EBITDA는 약 4500만 달러 줄어들 것이라는 기존 전망을 그대로 유지했다.
목재·OSB 평균 판매가격 동향
회사가 함께 공개한 9월 18일 기준 평균 판매가격을 보면, 목재는 3분기 들어 현재까지의 평균이 2분기 평균보다 1000보드피트(MBF)당 10달러 높았지만 현재 가격은 2분기 평균보다 20달러 낮았다. OSB는 3분기 현재까지의 평균과 현재 가격 모두 2분기 평균보다 1000제곱피트(MSF)당 5달러 낮았다. 회사는 평균 판매가격이 주문 잔량 때문에 업계 기준가격보다 늦게 움직이는 경향이 있다고 설명했다.회사가 제시한 민감도에 따르면 판매가격이 목재는 1000보드피트당 10달러, OSB는 1000제곱피트당 10달러 변할 때마다 연간 EBITDA가 각각 약 5000만 달러, 약 3000만 달러 달라진다.
2030년 성장 목표와 주주환원 기조 유지
와이어하우저는 이번 자료에서도 2030년까지 2024년 조정 EBITDA 대비 15억 달러를 늘리겠다는 가속 성장 전략을 제시했다. 이 가운데 10억 달러는 이미 가시화된 성장 이니셔티브로 채운다는 계획이다. 부문별로는 전략적 토지 솔루션 2억 3000만 달러(기후 솔루션 1억 7000만 달러, 부동산 개발·건설 자재 6000만 달러), 임업 1억 5000만 달러의 조정 EBITDA 증대를 목표로 잡았다.회사는 연간 조정 분배가능자금(Adjusted FAD)의 75~80%를 주주에게 환원한다는 목표도 유지했다. 2021년부터 2025년까지 기본 배당, 추가 현금 배당, 자사주 매입으로 주주에게 돌려준 현금은 60억 달러가 넘는다.
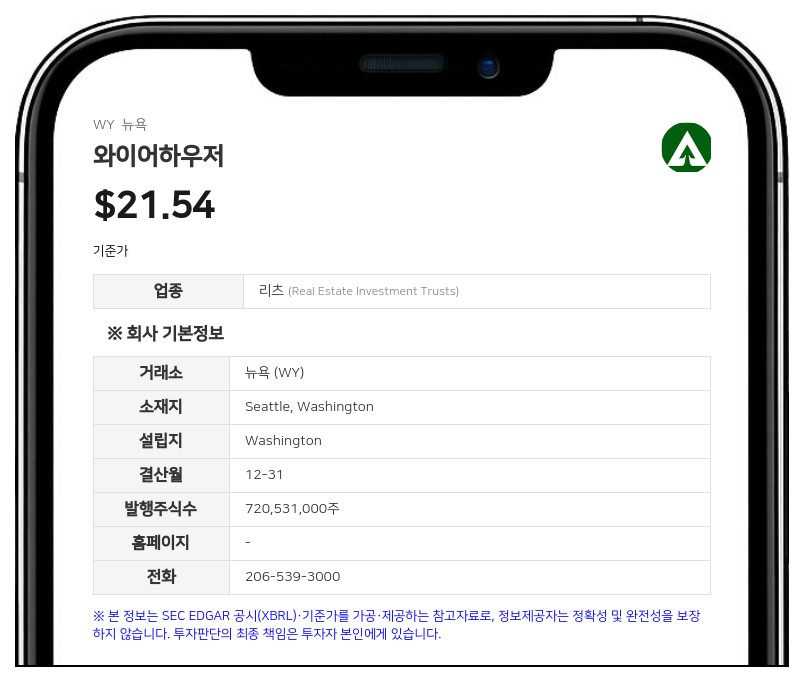
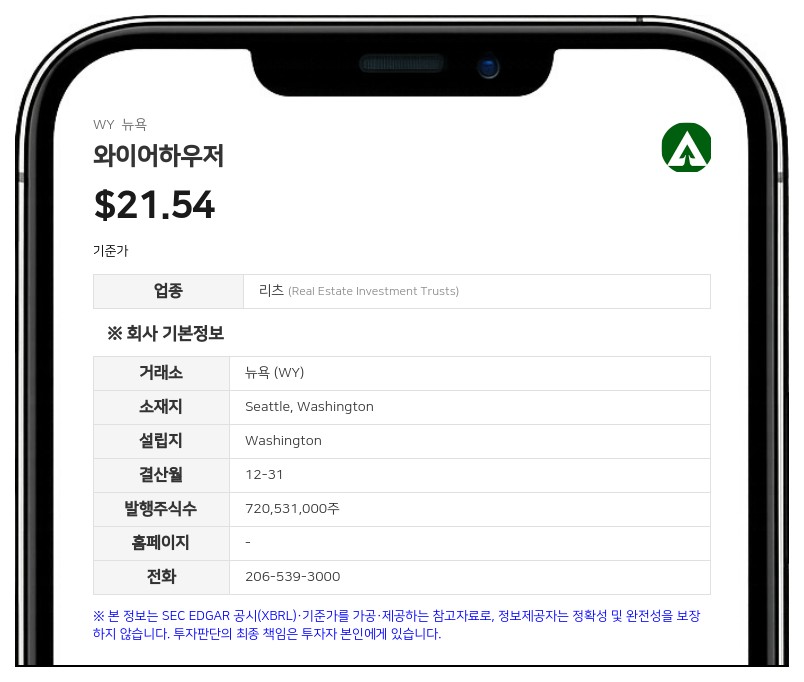
와이어하우저는 미국 워싱턴주 시애틀에 본사를 두고 있으며, 미국에서 1000만 에이커 이상의 사유림을 소유하고 캐나다에서 1300만 에이커의 산림을 라이선스로 관리하는 임업·목재 제품 기업이다.
#와이어하우저 #WY #목재 #OSB #실적전망
※ 본 보고서는 AI가 작성한 내용을 기반으로 제작된 참고 자료로, 기사 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com