
3분기 매출 전망 4억 1750만 달러로 올려…데이터센터 매출 21억 달러 목표
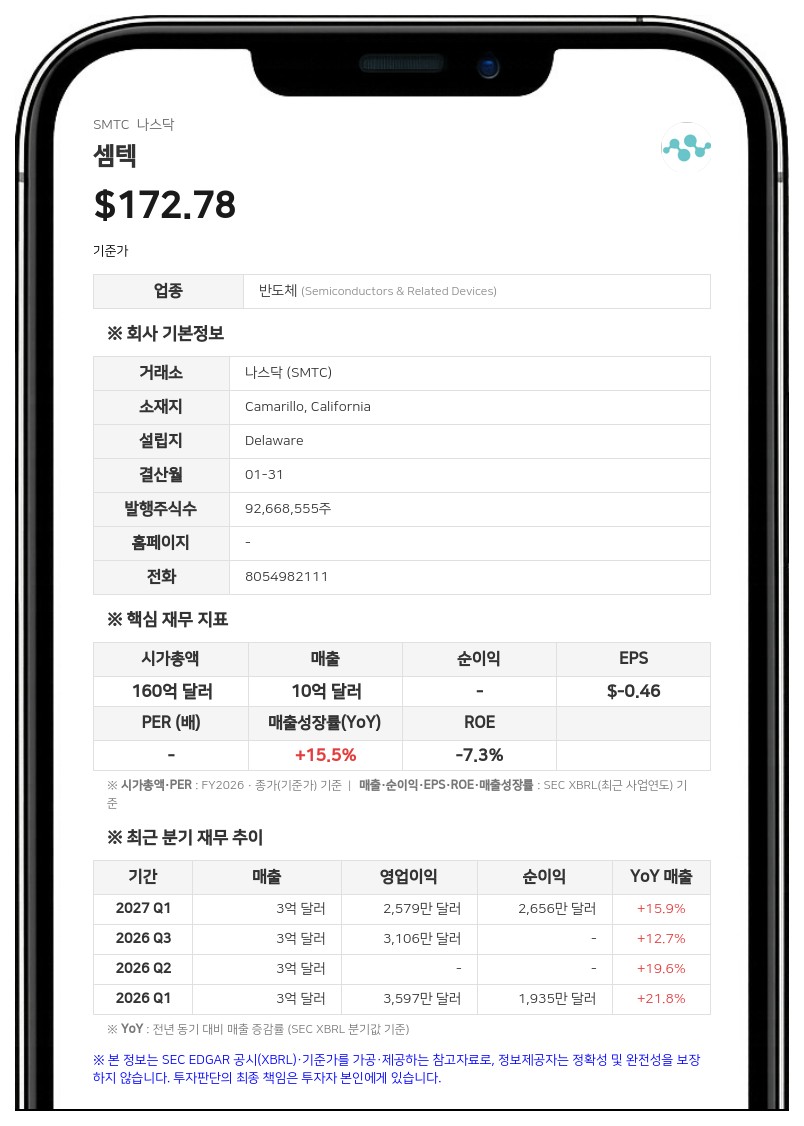
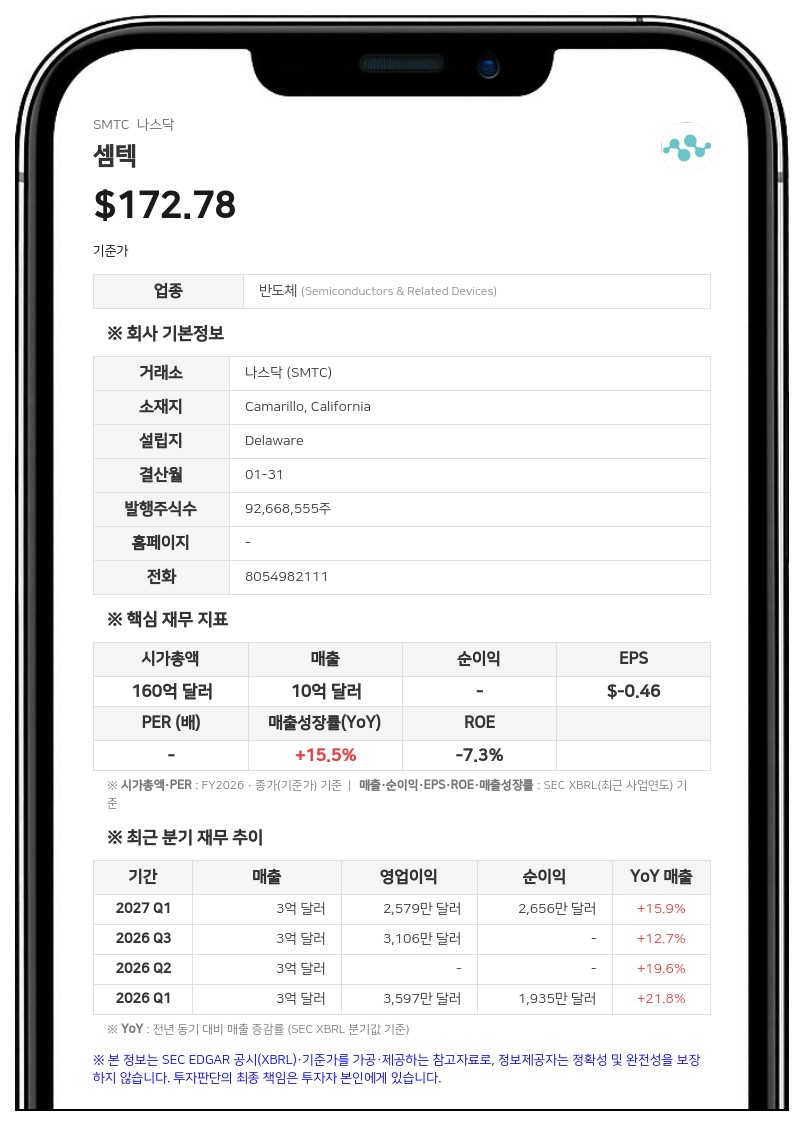
셈텍은 15일(현지시간) 개최한 데이터센터 애널리스트 데이 행사에서 2027 회계연도 3분기 순매출 전망치를 기존 4억 1000만 달러(오차범위 ±500만 달러)에서 4억 1750만 달러(오차범위 ±250만 달러)로 올렸다고 밝혔다. 조정 희석주당순이익(EPS) 전망치 역시 기존 1.05달러(오차범위 ±0.03달러)에서 1.14달러(오차범위 ±0.02달러)로 끌어올렸다.
수익성 지표 전망도 높였다. 비GAAP 기준 조정 매출총이익률 전망치는 기존 58.3%에서 59.0%로, 매각 예정 사업을 제외한 조정 매출총이익률 전망치는 63.9%에서 64.0%로 조정됐다. 조정 영업이익률 전망치는 31.0%에서 33.0%로 상향됐다.
2030 회계연도 재무 프레임워크 공개
셈텍은 이날 2030 회계연도 재무 프레임워크도 함께 제시했다. 2030 회계연도 순매출 목표는 32억 달러, 2026~2030 회계연도 연평균 매출 성장률(CAGR) 목표는 38%다. 이 성장률의 기준이 되는 2026 회계연도 매출에서는 셀룰러 모듈 매출 1억 6600만 달러를 제외했다. 셈텍은 셀룰러 모듈 사업 매각을 진행하고 있다.사업 부문별로는 데이터센터 부문 순매출 21억 달러와 같은 기간 연평균 성장률 75%를 목표로 제시했다. 로라(LoRa) 부문의 순매출 연평균 성장률 목표는 30%로 정했다.
수익성 목표로는 비GAAP 기준 조정 매출총이익률 70%, 조정 영업이익률 48~50%, 매출 대비 잉여현금흐름 비율 35%를 내놓았다. 조정 희석 EPS 목표는 12.40~13.00달러이며, 2026~2030 회계연도 연평균 성장률 목표는 64~66%다. 프레임워크에는 비GAAP 희석 주식 수 1억 400만 주, 조정 정상화 세율 20%도 담겼다.
회사는 이 프레임워크가 가이던스나 전망이 아닌 목표이며 미래 성과를 보장하지 않는다고 밝혔다. 10월 15일 시점 경영진의 가정과 기대에 근거한 것으로, 특히 데이터센터 시장의 성장과 회사의 시장 확보 능력과 관련해 상당한 위험과 불확실성이 있다고 덧붙였다.
한국예탁결제원 세이브로 집계를 보면 10월 6일 기준 국내 투자자의 셈텍 주식 매수 결제금액은 353만 달러, 매도 결제금액은 2만 달러로 351만 달러 순매수를 기록했다. 매수 결제금액 기준 순위는 45위다.
셈텍은 미국 캘리포니아주 카마리요에 본사를 둔 반도체 기업이다.
#셈텍 #SMTC #실적전망 #데이터센터 #반도체
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com