
매출 34억 3300만 달러로 8% 성장… 올해 실적 전망치 상향 조정
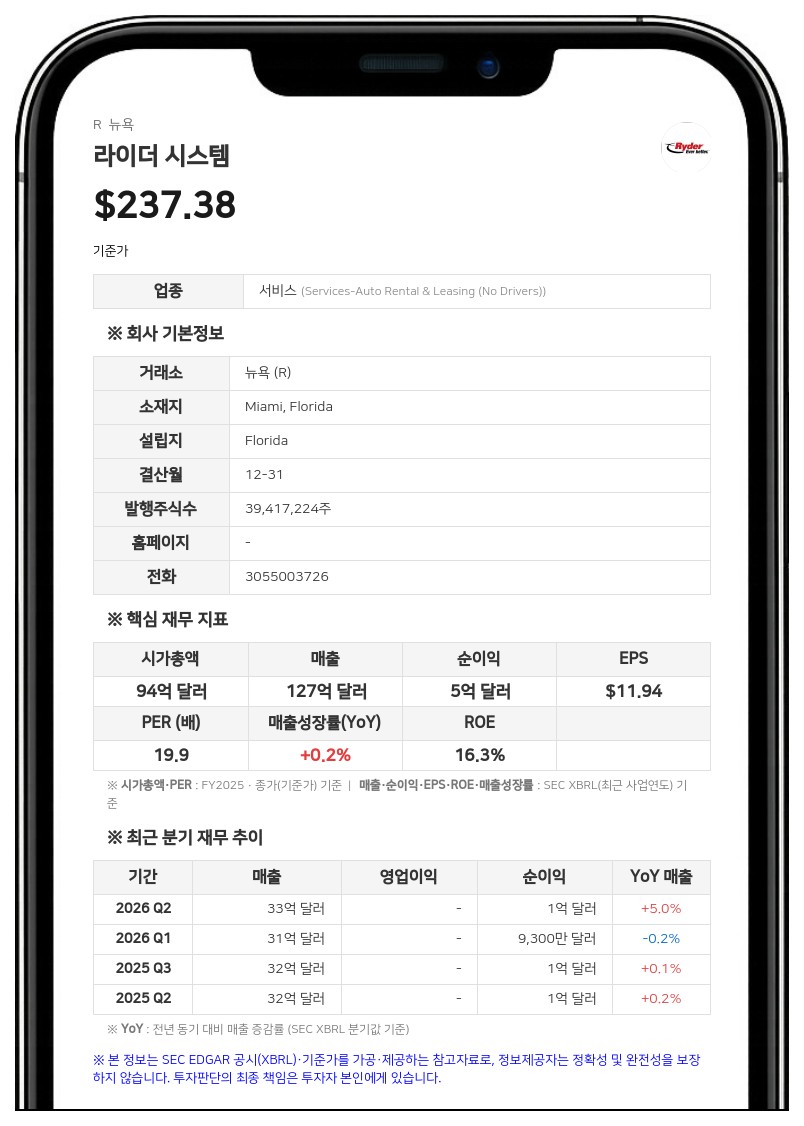
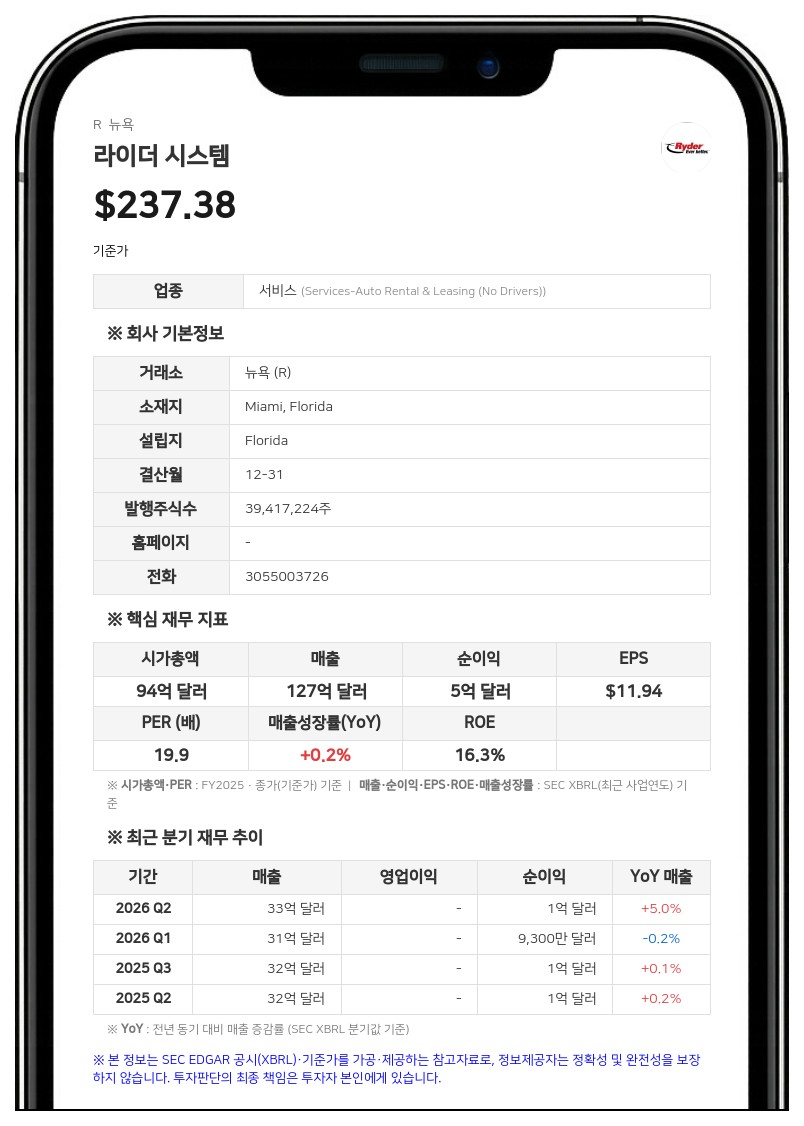
라이더 시스템은 2026년 3분기 매출이 전년 동기 대비 8% 증가한 34억 3300만 달러를 기록했다고 22일(현지시간) 발표했다. 같은 기간 계속영업 순이익은 1억 6200만 달러로 전년 동기(1억 3900만 달러) 대비 17% 늘어났다. 희석 주당순이익(EPS)은 4.16달러로 전년 동기의 3.33달러에서 25% 증가했다. 비GAAP 기준 조정 주당순이익(Comparable EPS)은 4.33달러를 기록해 전년 동기(3.57달러) 대비 21% 올랐다.
존 디에즈 최고경영자(CEO)는 "3분기 두 자릿수 이익 성장을 달성하며 8분기 연속 주당순이익 증가를 기록했다"며 "올해 18%를 웃도는 ROE와 전략적 이니셔티브를 통한 7000만 달러 이상의 효과를 달성할 궤도에 있다"고 말했다.
사업 부문별 매출과 세전이익
사업 부문별로는 플릿 관리 솔루션(FMS) 매출이 16억 1600만 달러로 전년 동기 대비 10% 증가했으며, 세전이익은 1억 7700만 달러로 21% 성장했다. 중고 트럭과 트랙터 판매 가격은 전년 대비 각각 5%, 19% 올랐고, 렌탈 동력차량 가동률은 평균 렌탈 차량 규모가 12% 줄어든 가운데 70%에서 77%로 높아졌다.공급망 솔루션(SCS) 매출은 15억 400만 달러로 9% 늘었고 세전이익은 9100만 달러로 7% 증가했다. 전담 수송 솔루션(DTS) 매출은 6억 600만 달러로 6% 증가했으나 세전이익은 3400만 달러로 5% 감소했다.
연간 전망 상향과 연금 정산 비용
라이더 시스템은 2026년 연간 실적 전망도 상향했다. 연간 조정 자기자본이익률(ROE, 비GAAP) 전망치를 18~19%로 높였고, 연간 비GAAP 조정 주당순이익 전망 범위도 14.85~15.05달러로 끌어올렸다. 연간 자본 지출(CapEx) 전망은 24억 달러로 유지했다.GAAP 기준 연간 EPS 전망은 9.75~9.95달러로, 영국과 캐나다의 확정급여형 연금 부채를 보험사로 이전하는 데 따른 주당 약 4.30달러의 비현금성 연금 정산 비용이 반영됐다. 회사는 이 연금 정산이 주주 자본에는 영향을 주지 않는다고 밝혔다. 4분기 EPS 전망은 GAAP 기준 주당 0.15달러 손실에서 0.05달러 이익 사이, 비GAAP 조정 기준 4.25~4.45달러로 제시했다.
크리스티나 갈로-아키노 최고재무책임자(CFO)는 "지속적인 이익 성장은 전략적 이니셔티브의 일관된 실행 덕분"이라며 "중고차 판매와 렌탈 시장 여건 개선의 수혜를 누릴 수 있을 것으로 보고 올해 렌탈 차량 투자를 기존 전망보다 3억 달러 늘린 5억 달러로 확대한다"고 밝혔다. 그는 이 투자가 2027년 예상되는 렌탈 수요 증가에 대응하기 위한 것이라고 설명했다.
올해 1~9월 계속영업 영업활동 현금흐름은 19억 8500만 달러로 전년 동기(18억 4500만 달러)보다 늘었고, 비GAAP 잉여현금흐름은 전년 동기 4억 9600만 달러에서 9억 9200만 달러로 증가했다. 9월 30일 기준 부채비율(debt-to-equity)은 242%로 지난해 말(250%)보다 낮아졌다.
라이더 시스템은 물류, 전담 수송 및 차량 관리 솔루션을 제공하는 글로벌 물류 기업으로 다우존스 운송지수 및 S&P MidCap 400 지수에 포함돼 있다.
#라이더시스템 #R #실적발표 #3분기실적 #물류
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com