
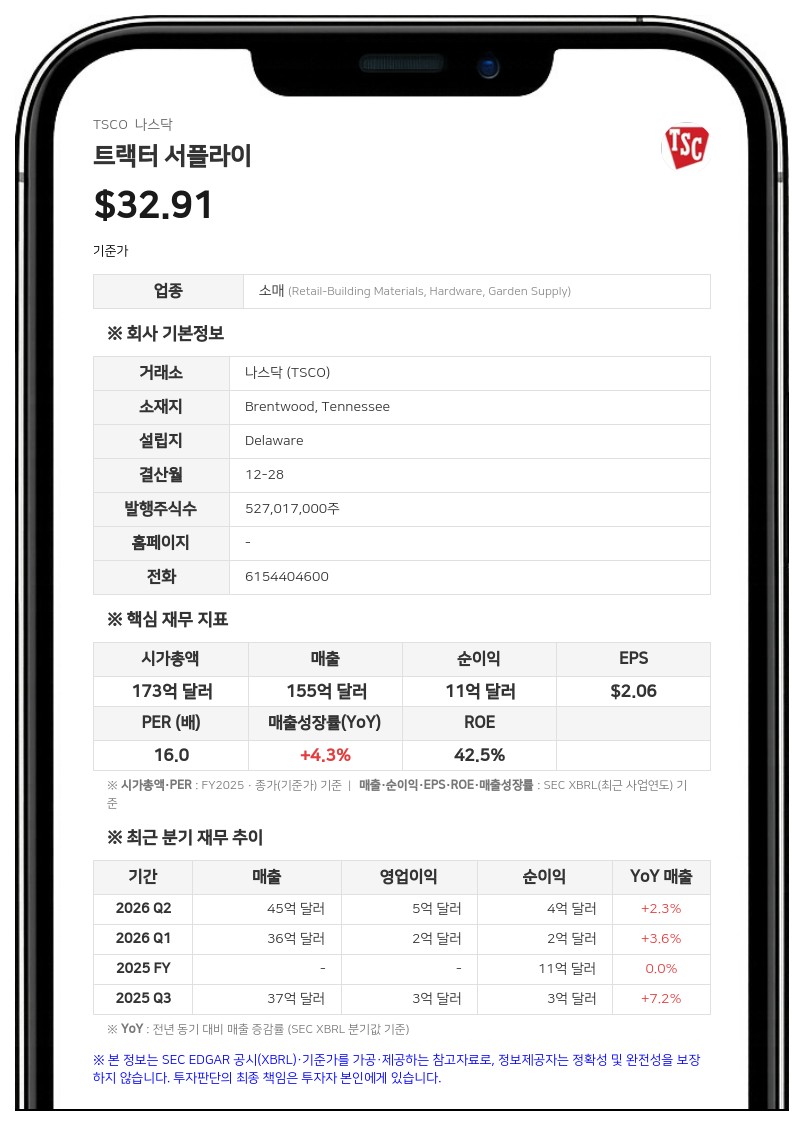
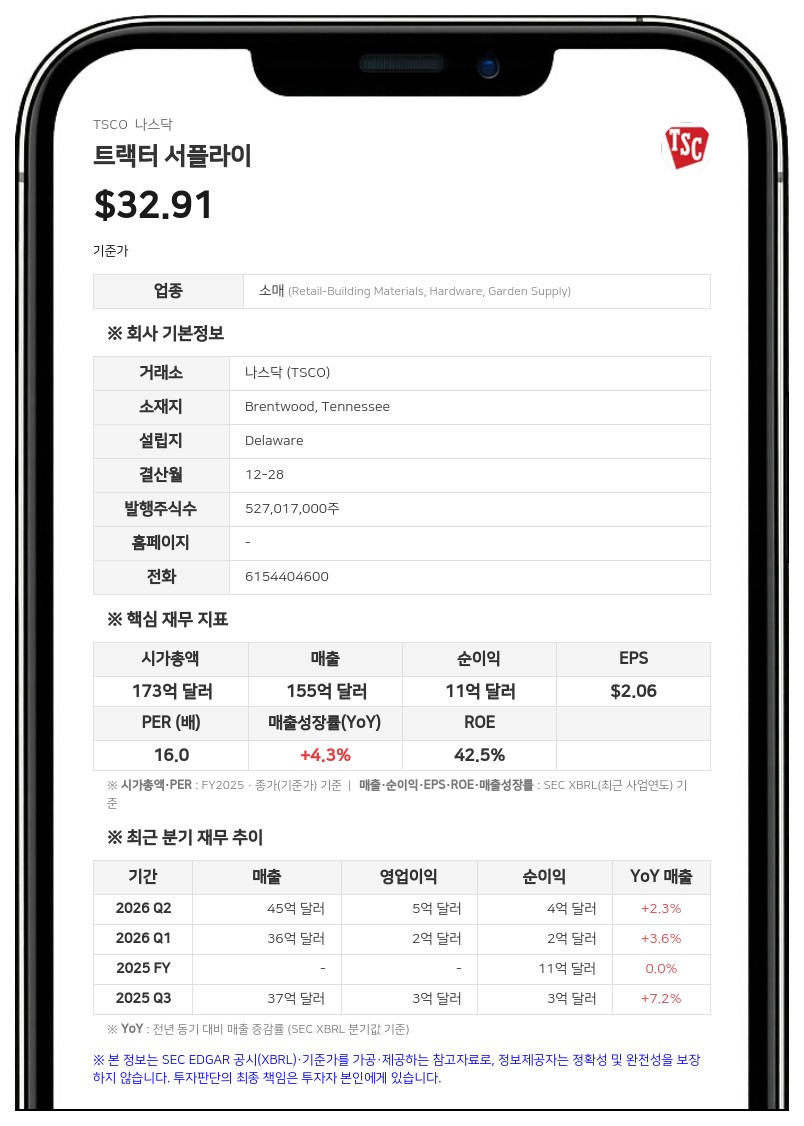
순이익은 2억 2467만 달러로 13.3% 감소…연간 실적 전망은 유지
매출 증가에는 신규 매장 오픈, VIP 펫케어(VIP Petcare) 인수, 동일 매장 매출 성장이 기여했다. 3분기 동일 매장 매출은 0.4% 증가했으며, 평균 객단가는 0.7% 상승했으나 거래 건수는 0.3% 감소했다. 품목별로는 야생동물 용품, 말·가축 용품, 트럭·공구·철물 등 계절성 품목이 견조한 실적을 견인했다.
회사는 동일 매장 매출이 7월 마이너스에서 8월 소폭 플러스로 돌아선 뒤 9월에 더 강해지는 등 분기 중 순차적으로 개선됐다고 밝혔다. 디지털 매출도 두 자릿수 증가했다. 반면 고가 품목과 반려동물 카테고리는 부진이 이어졌다.
3분기 영업이익은 3억 773만 달러로 전년 동기의 3억 4271만 달러 대비 10.2% 감소했다. 매출총이익은 14억 2000만 달러로 2.6% 늘었지만, 매출총이익률은 36.4%로 전년 같은 분기의 37.4%에서 하락했다. 운송 및 연료 비용 증가와 가격 경쟁력 강화를 위한 투자가 주된 요인이었다.
판매관리비(감가상각비 포함)는 11억 2000만 달러로 6.8% 늘었고, 매출 대비 비율은 28.6%로 전년의 28.1%에서 상승했다. 동일 매장 매출 부진에 따른 레버리지 악화와 신규 물류센터 개설 초기 비용이 주된 요인이었으며, 전사적인 비용 통제가 이를 일부 상쇄했다.
3분기 순이익은 2억 2467만 달러(희석 주당순이익 0.43달러)로 전년 동기(2억 5927만 달러, 주당 0.49달러) 대비 13.3% 줄었다. 실효세율은 22.1%로 전년 동기 21.0%보다 높아졌는데, 회사는 전년에 있었던 일부 세무 계획 효과의 기저 영향이라고 설명했다.
주주 환원 및 점포망 변동
트랙터 서플라이는 3분기 중 자사주 약 270만 주를 8850만 달러에 매입하고, 총 1억 2490만 달러 규모의 분기 현금 배당을 지급해 주주에게 총 2억 1340만 달러의 자본을 환원했다.같은 기간 신규 트랙터 서플라이 매장 23개점을 개설했으며, 앞서 발표한 대로 펫센스(Petsense) 매장 74개점을 폐쇄했다. 2026년 9월 26일 기준 회사는 미국 49개 주에서 2,486개의 트랙터 서플라이 매장과 21개 주에서 135개의 펫센스 매장을 운영 중이다.
2026 회계연도 실적 전망 유지
회사는 2026 회계연도 실적 전망을 기존대로 유지했다. 연간 매출 성장률은 +2.5%~+3.5%, 동일 매장 매출은 -1%~보합, 영업이익률은 8.0%~8.3%를 제시했다. 순이익은 9억 3000만~9억 9000만 달러, 희석 주당순이익은 1.78~1.88달러로 예상했다.2분기에 반영한 펫센스 손상차손과 VIP 펫케어 인수 비용을 제외한 비GAAP 기준으로는 조정 영업이익률 8.5%~8.8%, 조정 순이익 9억 9000만~10억 5000만 달러, 조정 주당순이익 1.90~2.00달러를 전망했다.
트랙터 서플라이는 미국 최대의 시골 라이프스타일 소매업체로, 취미 농업인·목장주·주택 소유자·정원 애호가·반려동물 애호가 등을 주요 고객으로 하며 테네시주 브렌트우드에 본사를 두고 있다.
#트랙터서플라이 #TSCO #실적발표 #미국유통 #동일매장매출
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com