






















매출 30만 달러로 급감…현금·유가증권 10억 달러 보유
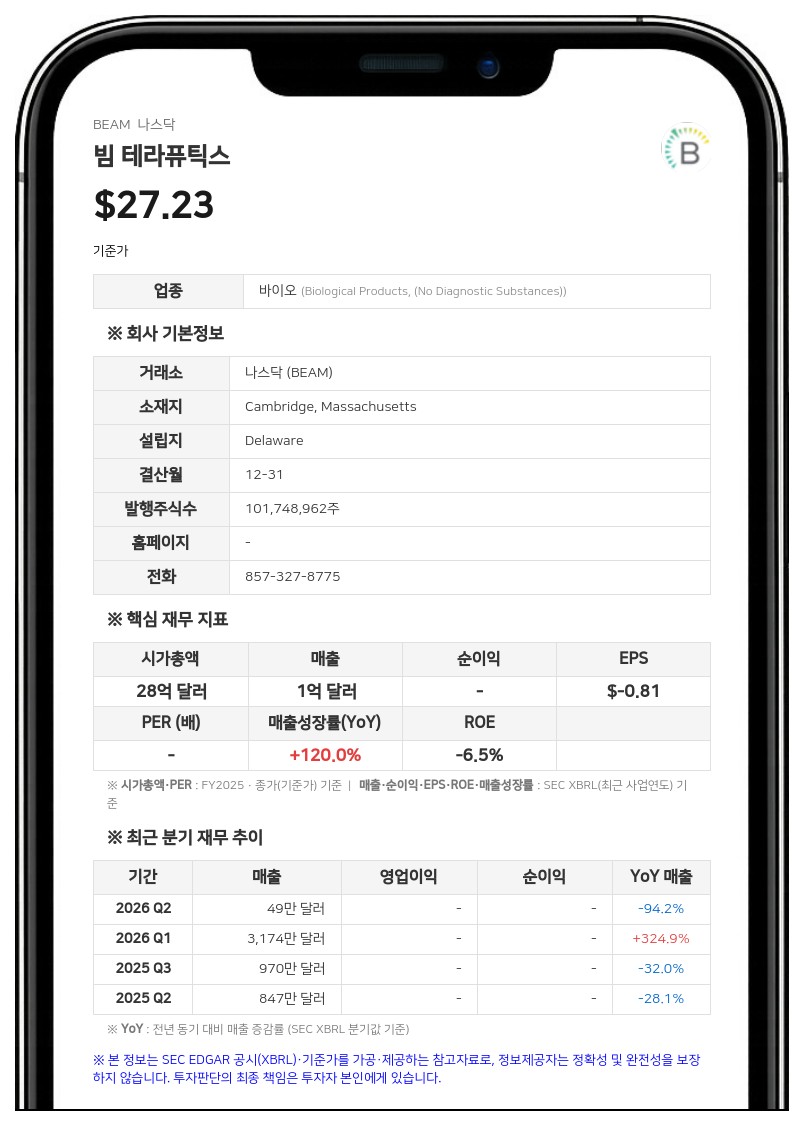
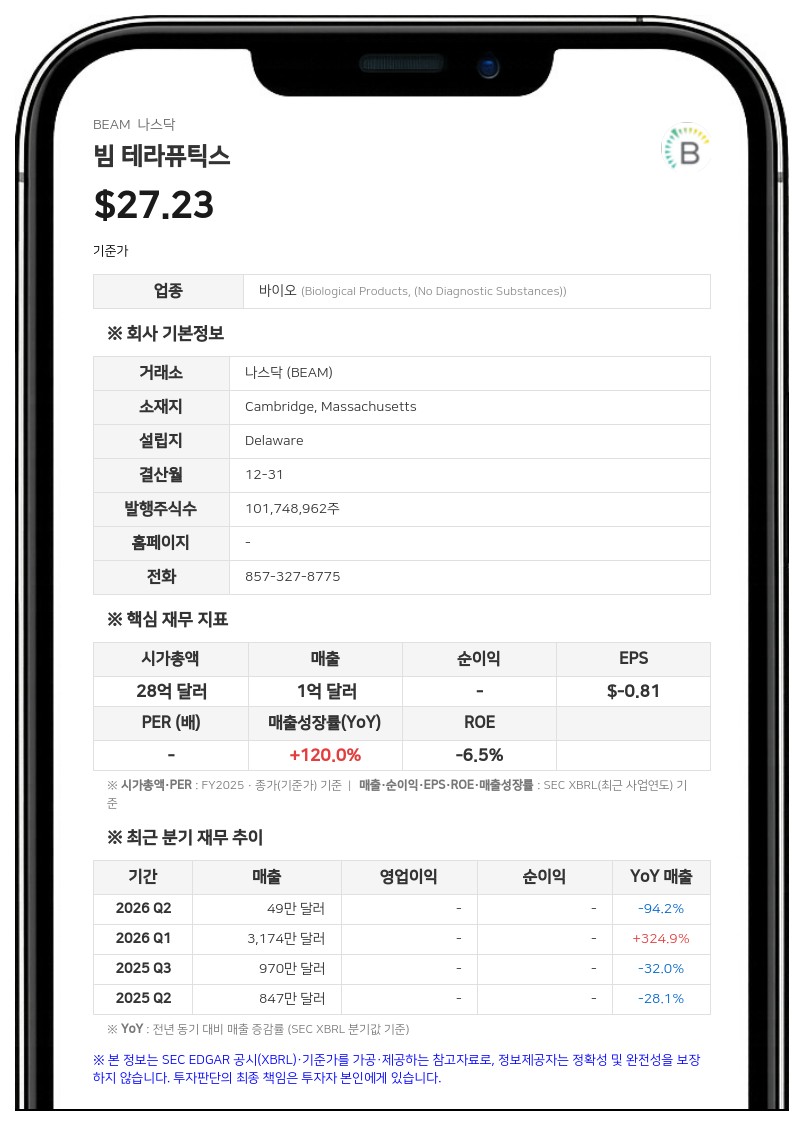
3분기 라이선스 및 협력 매출은 30만 7000달러로 전년 동기 969만 8000달러 대비 96.8% 감소했다. 영업손실은 1억 4132만 2000달러로 전년 동기 1억 2681만 1000달러 대비 적자 폭이 확대됐다.
당기순손실은 1억 3440만 5000달러를 기록해 전년 동기 1억 1257만 1000달러 대비 적자가 늘었다. 주당순손실은 1.28달러로 전년 동기 1.10달러에서 확대됐다.
3분기 연구개발(R&D) 비용은 1억 1011만 달러로 전년 동기 1억 976만 9000달러에서 소폭 늘었고, 일반관리비(G&A)는 3151만 9000달러로 전년 동기 2674만 달러보다 증가했다. 1~9월 누적 순손실은 3억 5140만 1000달러로 전년 동기 3억 2303만 9000달러보다 커졌다.
파이프라인 개발 현황
회사는 겸상 적혈구 질환(SCD) 치료제 후보물질 '리스토셀(risto-cel)'의 업데이트된 임상 데이터를 연말까지 발표하고, 이르면 2026년 말 미국 식품의약국(FDA)에 품목허가신청(BLA)을 제출할 계획이다.알파-1 안티트립신 결핍증(AATD) 치료제 'BEAM-302'는 9월 유럽호흡기학회(ERS)에서 임상 1/2상 업데이트 데이터를 발표했다. 회사에 따르면 최대 18개월 추적 관찰에서 단회 투여 후 총 AAT와 기능성 AAT가 지속적으로 증가했고 변이 Z-AAT는 감소했다. 미국 가속승인 경로를 뒷받침하도록 설계된 글로벌 피보탈 코호트의 투약은 2027년 상반기까지 완료할 예정이다.
당원병 1a형(GSDIa) 치료제 'BEAM-301'은 10월 유럽유전자세포치료학회(ESGCT)에서 임상 1/2상 초기 데이터를 공개했다. 40mg 코호트 환자 3명 중 2명이 프로토콜상 최대 통제 공복 시간인 15시간 이상에 도달했고 전분 보충을 완전히 중단했다. 회사는 60mg 코호트 환자를 등록하고 있으며, 승인 경로를 두고 FDA와 협의할 계획이다.
페닐케톤뇨증(PKU) 치료제 'BEAM-304'는 세 번째 변이를 겨냥한 염기 편집기를 추가로 선정했다. 회사는 이 프로그램이 미국 PKU 환자의 최대 50%를 대상으로 할 수 있다고 보고 있으며, 임상 1/2상 환자 투약은 2027년 초 시작할 예정이다.
현금 보유 현황과 자금 전망
2026년 9월 30일 기준 현금 및 현금성자산, 시장성 유가증권 잔액은 10억 4387만 3000달러로 2025년 12월 31일의 12억 4521만 달러보다 줄었다. 회사는 이 자금에 식스스트리트(Sixth Street) 대출 한도에서 추가 인출할 예정인 2억 달러를 더해 2029년 중반까지 운영비와 자본지출을 충당할 수 있을 것으로 예상했다. 이는 추가 차입에 적용되는 조건이 충족된다는 전제에 따른 것이다.회사는 9월 에릭 포스터(Eric Foster)를 최고상업책임자(CCO)로 선임했다. 포스터는 아델릭스(Ardelyx), 호라이즌 테라퓨틱스(Horizon Therapeutics), GSK 등에서 25년 넘게 상업 부문을 이끈 경력을 갖고 있다.
빔 테라퓨틱스는 염기 교정 기술을 기반으로 정밀 유전자 치료제를 개발하는 미국의 바이오기업이다.
#빔테라퓨틱스 #BEAM #실적발표 #유전자치료제 #바이오
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com


