






















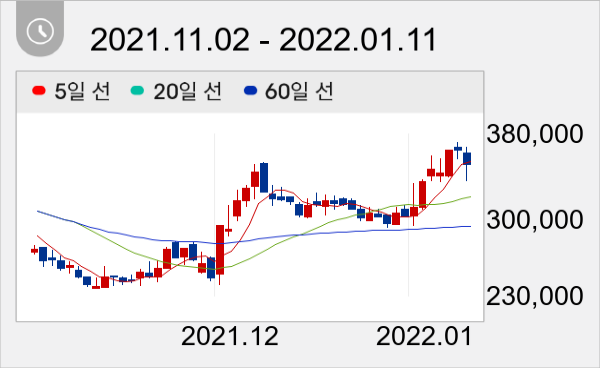
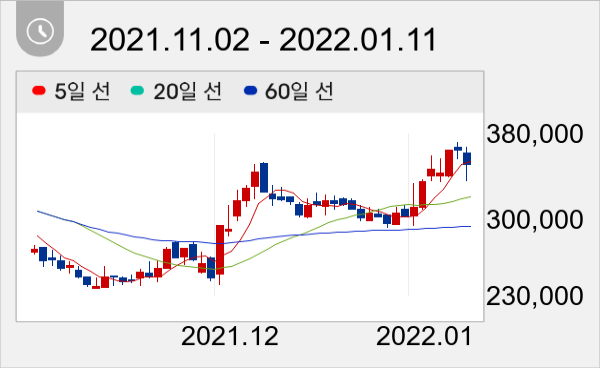
전일종가 35만1500원


하이투자증권 전유진 애널리스트가 작성한 효성화학 리포트 주요 내용은 아래와 같다.
▶ 4분기 영업이익 184억원(-44.0%QoQ, -8.5%YoY)으로 컨센서스 363억원 하회 예상
▶ PP 가격은 하락한 반면 프로판 강세로 스프레드 대폭 축소된 영향
▶ TAC은 판가 상승과 수율 개선으로 QoQ 영업이익 증가 예상, NF3는 특수가스 판매 지속으로 QoQ 유사한 이익 유지
12일 주가는 전일과 동일한 35만1500원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com



