






















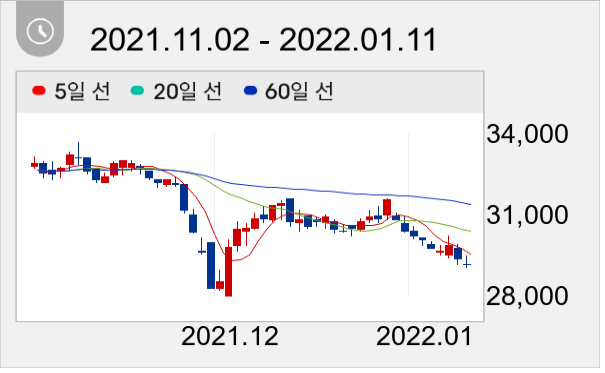
전일종가 2만9150원


유안타증권 이진협 애널리스트가 작성한 GS리테일 리포트 주요 내용은 아래와 같다.
▶ 4Q21 영업이익 591억원(+130% YoY)을 기록해 컨센서스(656억원)을 하회하는 실적을 기록할 전망
▶ 4Q21 편의점 기존점 성장률은 -1% 수준을 기록할 것으로 전망
▶ 수퍼 사업부는 기존점성장률 mid single 수준이 전망되며, 기존 두자리 수 감소 대비 역신장 폭이 축소될 전망
12일 주가는 전일과 동일한 2만9150원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com



