






















목표가 2만9000원 유지...전일종가 2만3550원


이베스트투자증권 성종화 애널리스트가 작성한 웹젠 리포트 주요내용은 아래와 같다.
▶ 4Q21 Review: 매출은 컨센서스 부합. 영업이익은 비용의 일회성 기저효과 제외 시 컨센서스 대체로 부합 추산
▶ [뮤오리진3 한국] 신작모멘텀 활용방식에 대해선 의사결정 필요
▶ 자체 개발 신작 5종 이상. 캐주얼, light RPG, MMORPG 등 다양한 장르. 일부 게임 P2E 시스템 적용 예정
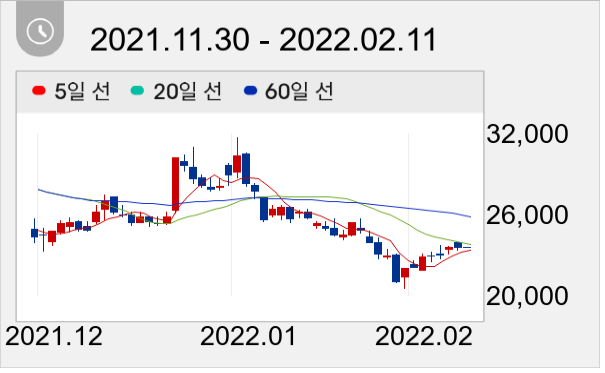
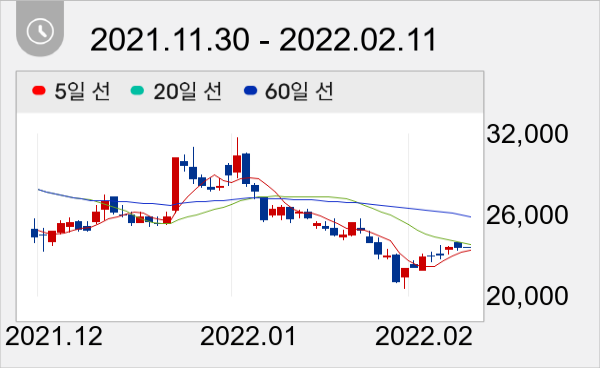
웹젠 주가는 2만2950원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com



