






















목표가 14%↓ 18만원 제시


현대차증권 박종렬 애널리스트가 작성한 이마트 리포트 주요내용은 아래와 같다.
▶ 스타벅스코리아 연결편입에도 불구하고, 별도(할인점, 트레이더스)와 SSG.COM의 부진으로 4분기 연결 영업이익은 당초 전망치를 크게 하회함
▶ 올해는 코로나19 장기화에도 불구하고, 점진적인 업황 개선과 함께 스타벅스코리아 연결 추가로 실적 모멘텀은 크게 개선될 전망
▶ 부진한 실적을 반영해 연간 수익예상을 하향하며, 목표주가를 180,000원으로 하향 조정함
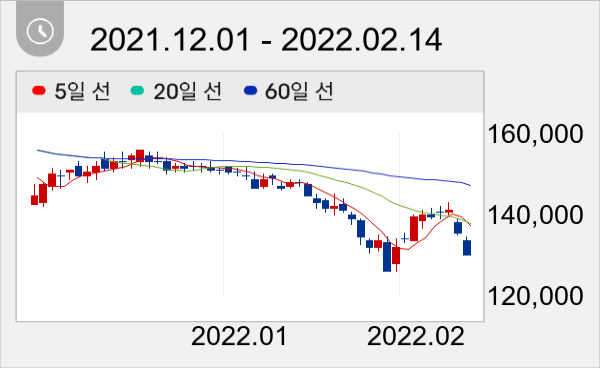
이날 오전 10시 14분 현재 이마트 주가는 전일대비 -4.06% 하락한 13만원이다.
주지숙 데이터투자 기자 news@datatooza.com



