






















목표가 3만6000원 유지...전일종가 2만7800원


삼성증권 정민기 애널리스트가 작성한 현대해상 리포트 주요내용은 아래와 같다.
▶ 발표실적 vs 컨센서스 4 분기 별도순이익 507 억원으로 컨센서스 부합 . 자동차보험 손해율 개선세 지속 및 사업비율 하락으로 전년비 손익 흑자 전환
▶ BUY 투자의견 및 목표주가 유지: 보험료 갱신 물량 주기 도래 기대감 및 Valuation 메리트를 고려하여 BUY 투자의견 및 목표주가 유지
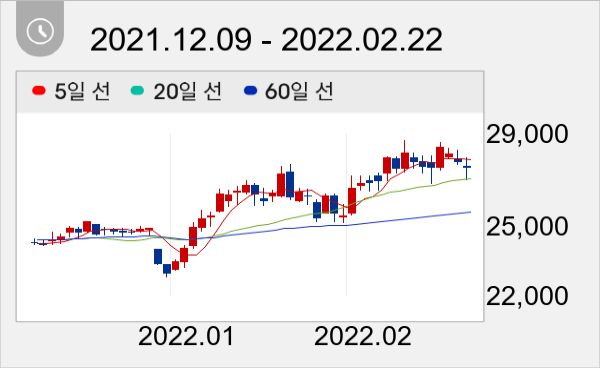
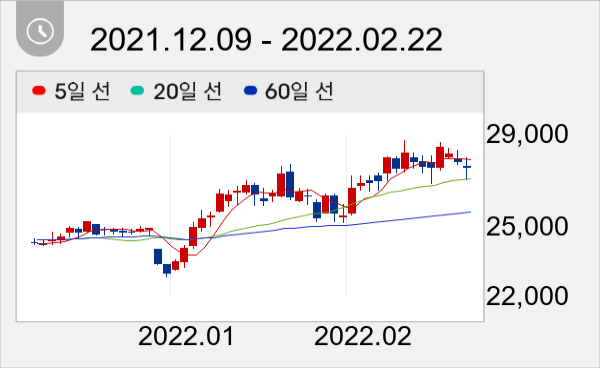
이날 현대해상 주가는 전일대비 -0.90% 하락한 2만7550원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com



