






















목표가 15%↓ 3만2000원 제시
이날 제시한 목표주가는 이전에 SK증권이 제시한 목표주가 3만8000원 대비 15% 낮은 수준이다.


SK증권 이동주 애널리스트가 작성한 아모텍 리포트 주요내용은 아래와 같다.
▶ 모바일에서의 실적 감익폭이 크고 MLCC 사업에서의 가시적인 성과가 눈에 띄지는 않지만 결국 구조적 성장을 위한 과도기
▶ 올해 플래그쉽 모델 판매 회복으로 모바일향 실적 소폭 개선
▶ MLCC는 메이저 거래선과 공급이 시작되면 고정비 이익 개선 속도는 가파를 것으로 예상
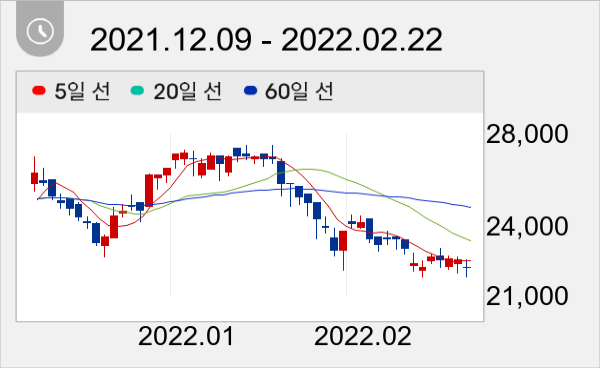
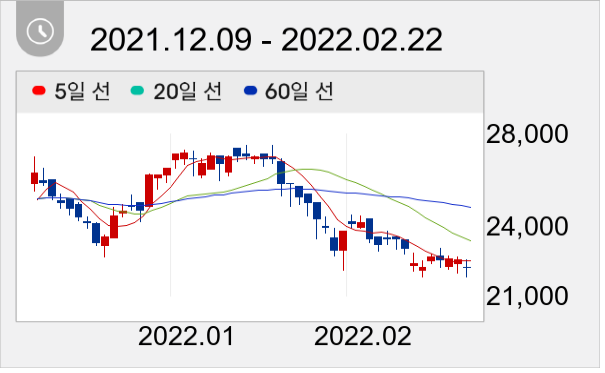
아모텍 주가는 2만2200원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com



