






















목표가 17%↓ 1만9000원 제시
이날 제시한 목표주가는 이전에 신영증권이 제시한 목표주가 2만3000원 대비 17% 낮은 수준이다.


신영증권 박세라 애널리스트가 작성한 현대리바트 리포트 주요내용은 아래와 같다.
▶ 공격적 출점으로 출혈이 컸던 2021년
▶ 2022년은 투자 회수기, 홈테리어 부문 BEP 넘어 이익 전망
▶ 늦었지만 드디어 이익 회복을 확인할 수 있는 시기 도래, 투자의견 매수 유지
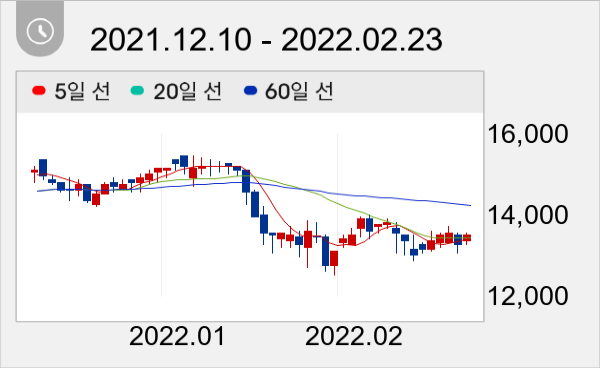
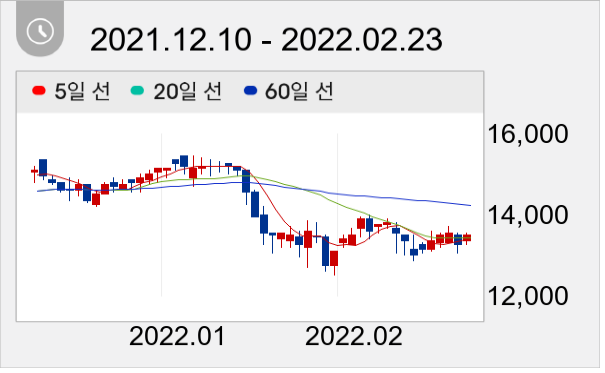
현대리바트 주가는 1만3500원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com



