






















목표가 6%↑ 3만2000원 제시
이날 제시한 목표주가는 이전에 신영증권이 제시한 목표주가 3만원 대비 6% 높은 수준이다.


신영증권 서정연 애널리스트가 작성한 한세실업 리포트 주요내용은 아래와 같다.
▶ 4분기 미 선적분이 1분기에 출하되며 기존 오더 호황에 더해져 매출 호조 전망
▶ 원단, 원부자재 등 원가 상승으로 1분기 마진 개선은 힘들겠으나 매출 호조로 영업이익 증익 가능
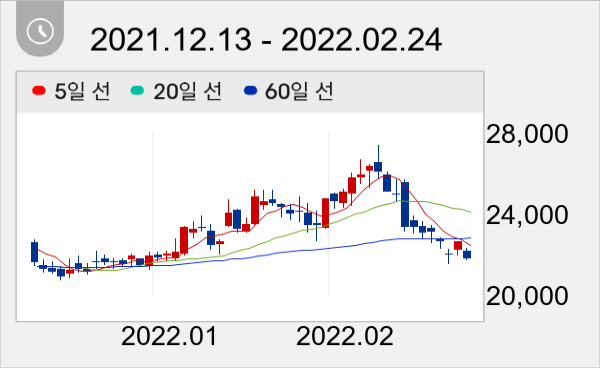
이날 오전 11시 3분 현재 한세실업 주가는 전일대비 -3.31% 하락한 2만1900원이다.
주지숙 데이터투자 기자 news@datatooza.com



