






















목표가 2만5000원 유지...전일종가 2만2300원


현대차증권 강동진,하희지 애널리스트가 작성한 한국전력 리포트 주요내용은 아래와 같다.
▶ 4Q21 실적은 컨센서스를 하회하는 부진한 실적 기록. 전력구입비 및 연료비용 급등
▶ SMP 200/kWh 이상으로 급등. 유가에 후행하여 적어도 3분기까지 지속 상승 전망
▶ 우크라이나를 둘러싼 유럽 긴장감 확대로 에너지 시장 변동성 확대로 예상보다 적자폭 확대될 가능성 배제할 수 없음
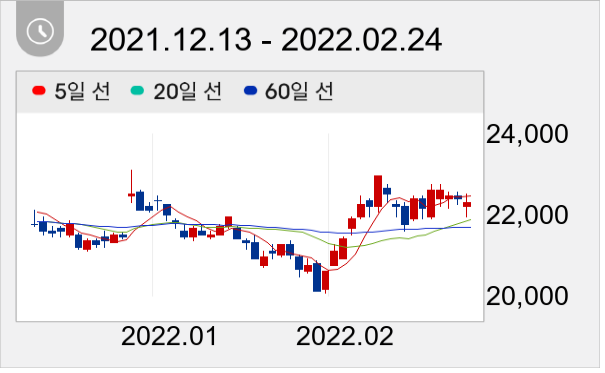
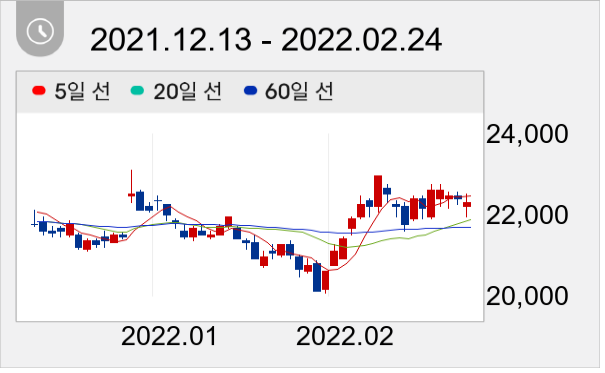
한국전력 주가는 2만2300원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com



