






















목표가 13%↑ 23만3000원 제시


삼성증권 박은경 애널리스트가 작성한 BGF리테일 리포트 주요내용은 아래와 같다.
▶ 유통업 내 지배력 확대와 인플레이션 반사익에 따른 수익성 레벨업 전망 반영해 목표주가를 23.3만원으로 14% 상향조정 (DCF 밸류에이션). 유통업종 top pick 추천.
▶ 엔데믹에 따른 방문객 수 정상화, 물가 상승 반사익에 따른 기존점 성장률 가속화, 제한적 경쟁 및 가맹점주와의 갈등 가능성 등으로 2022년 강한 실적 모멘텀 기대.
▶ 동사의 구조적 객단가 상승과 편의점업 내 지배력 확대로, 영업이익률이 중장기적으로 과거 최고였던 4% 중반 수준까지 레벨업될 것으로 기대.
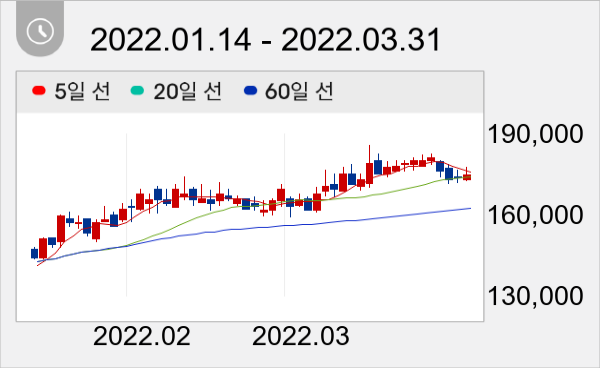
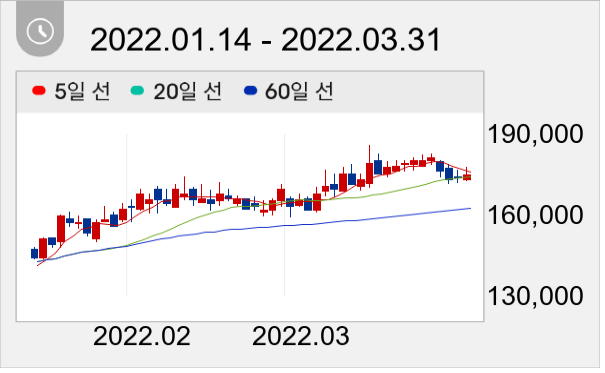
이날 BGF리테일 주가는 전일대비 0.58% 상승한 17만4500원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com



