






















목표가 13만5000원 유지...전일종가 9만1600원


삼성증권 최민하 애널리스트가 작성한 스튜디오드래곤 리포트 주요내용은 아래와 같다.
▶ 1분기 실적은 제작 편수 감소에도 판매 가격 상승으로 매출 및 영업이익이 전년동기 대비 개선돼 컨센서스에 부합할 전망
▶ 2분기 이후 제작 편수 증가로 P와 Q가 동반 성장하며 실적 증대 견인할 것
▶ 제작 장르 다양화, 유통 채널 다각화, 현지 작품 제작 등으로 도약 기대
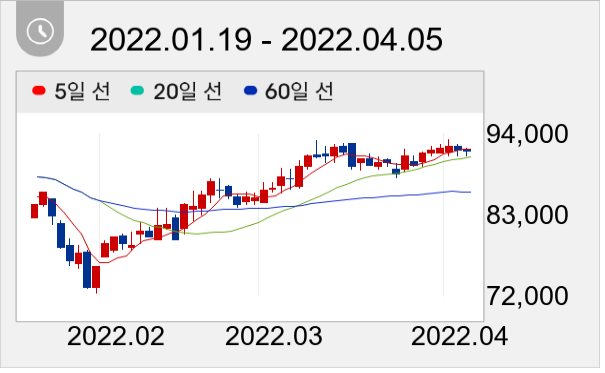
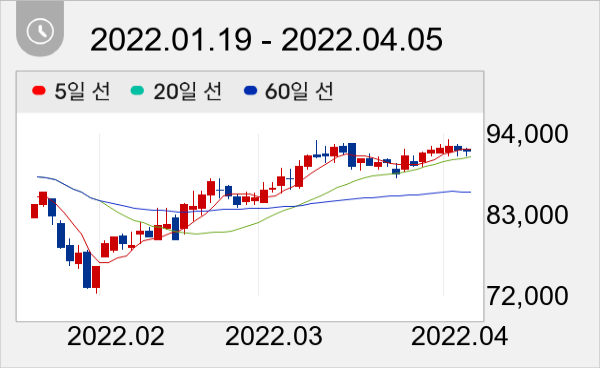
스튜디오드래곤 주가는 9만1600원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com



