






















목표가 5만4000원 유지...전일종가 4만1500원


DB금융투자 김홍균 애널리스트가 작성한 두산밥캣 리포트 주요내용은 아래와 같다.
▶ 1Q22실적은 부품 수급 이슈에도 가격인상 및 효율적인 마케팅 비용 집행으로 수익성 개선 뚜렷
▶ 매출 비중 70% 이상인 북미에서 주문 잔고가 약 1년 생산 물량에 육박하는 등 견조한 수요 지속
▶ 작년과는 다르게 올해는 연간으로도 높은 수익성을 유지할 수 있을 것으로 판단, BUY!
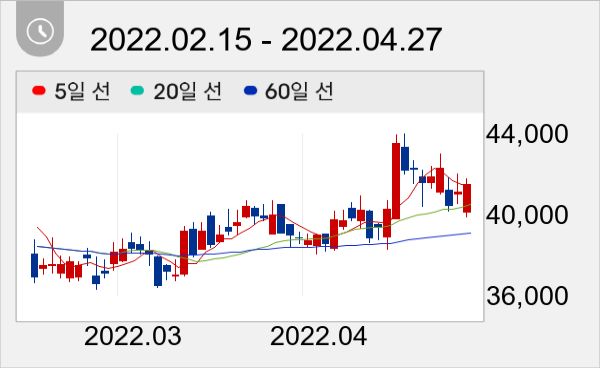
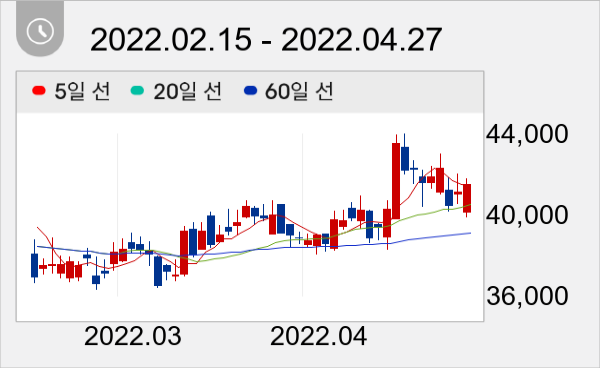
두산밥캣 주가는 4만1500원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com



