






















목표가 20만원 유지...전일종가 14만7000원


현대차증권 김현용 애널리스트가 작성한 삼성에스디에스 리포트 주요내용은 아래와 같다.
▶ 물류 폭발적 성장 & IT 이익률이 견인한 어닝 서프라이즈
▶ IT 서비스 성장 기지개: 클라우드, ERP, IDC, 그리고 MES까지!
▶ 물류 고운임 효과 당분간 지속되고, 첼로 스퀘어 플랫폼 매출 2.5배로 급증
▶ 투자의견 매수(유지), 목표주가 20만원(유지) 제시
▶ 요약 실적 및 Valuation
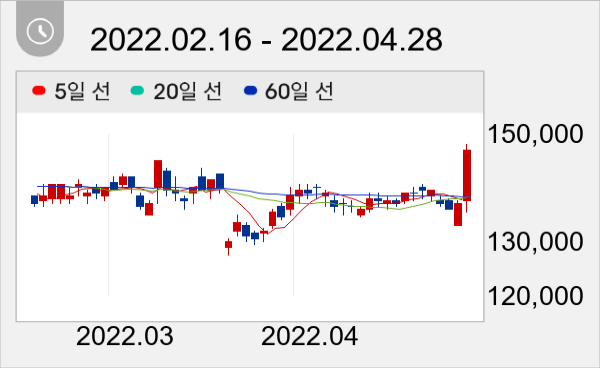
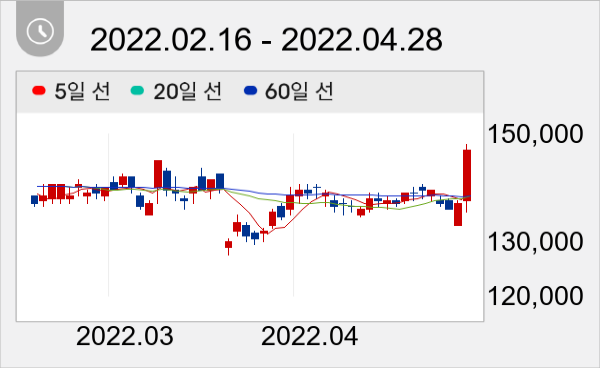
삼성에스디에스 주가는 14만7000원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com



