






















목표가 6만8000원 유지...전일종가 4만1250원


대신증권 이태환 애널리스트가 작성한 현대제철 리포트 주요내용은 아래와 같다.
▶ 2Q22 연결기준 매출액 7조 9,968억원(+42.2% yoy), 영업이익 7,944억원(+45.7% yoy), 지배주주순이익 4,675억원(+39.5% yoy) 전망
▶ 2분기 별도 판매량은 540만톤(1Q 496만톤), 연간 판매량은 2,081만톤(+8.9% yoy) 전망. 고로는 냉연 생산 정상화 예상되며, 전기로 역시 전방산업 성수기 효과로
▶ 동사는 모빌리티(AP/강관) 비즈니스 확대를 계획 중. 강관 매출처 다변화 및 핫스탬핑 등 자동차경량화 제품 판매 확대. 모빌리티 사업부 실적 증가 그림에 주목할 필요 있음
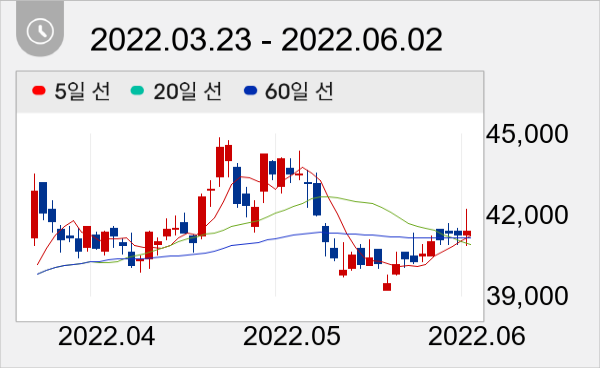
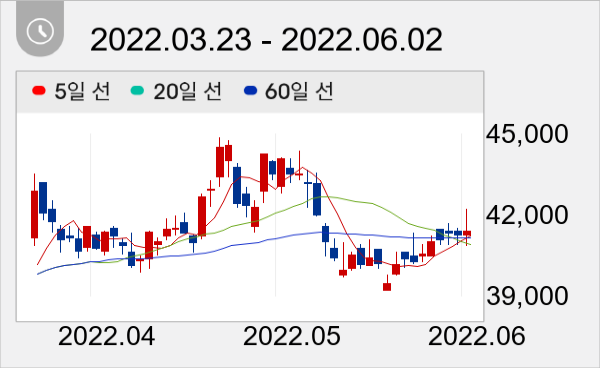
이날 오후 2시 2분 현재 현대제철 주가는 전일대비 0.48% 상승한 4만1450원이다.
권희진 데이터투자 기자 news@datatooza.com



