






















"목표가 12%↑ 9만원 제시"


다올투자증권 이지수 애널리스트가 작성한 셀트리온헬스케어 리포트 주요내용은 아래와 같다.
▶ 2Q22 실적은 인플렉트라와 램시마SC 매출 확대로 시장 컨센서스 소폭 상회 예상
▶ 1) 하반기 유럽 바이오시밀러의 직접 판매 전환에 따른 수익성 개선, 2) 유플라이마의 EU5 국가 출시에 따른 매출 본격화, 3) 램시마SC 매출 성장이 이어질 것으로 전망
▶ 유럽 직접 판매 전환으로 상반기동안 일시적으로 매출 및 점유율 조정이 있었음에도 불구하고 램시마IV와 허쥬마 등 기존 바이오시밀러 견조한 실적과 램시마SC의 유럽내 처방 증가로 2Q 호실적 기대
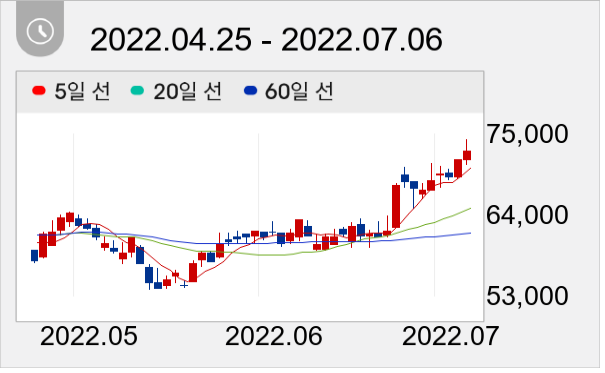
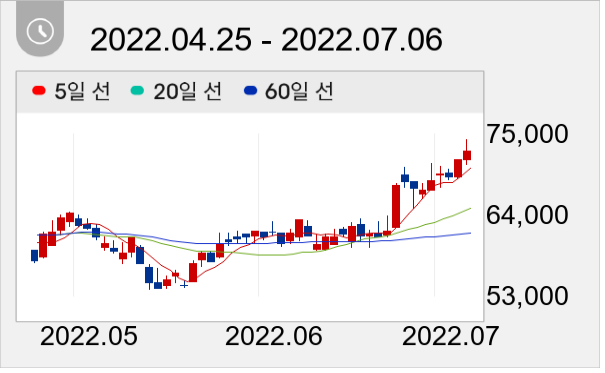
셀트리온헬스케어 주가는 7만2600원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com



