LIVE

실시간 국내외공시

지브라 테크놀로지스, 3분기 매출 16억 1400만 달러…전년比 22.3% 증가
오터 테일, 3분기 순이익 5946만 달러…전년 대비 24% 감소
임팩트 바이오메디컬·조아 리미티드 합병 F-4 효력 발생…11월 13일 임시주총서 표결
베이퍼스트 파이낸셜, 시리즈 C 우선주 상환 결정…보유자 다수 전환 선택 예상
트럼프 미디어, TAE 테크놀로지스 합병 S-4 2차 수정본 제출…11월 9일 3분기 실적 발표
매드리걸 파머슈티컬스, 전 직원이 내부고발자 보복 소송 제기
수퍼누스, 특별배당에 따라 2031년 만기 전환사채 전환 비율 조정
지오스페이스 테크놀로지스, 아메리소스와 2500만 달러 규모 회전대출 계약 체결
센트로, 뉴욕주 인센티브 프로그램으로 LS450 전기트럭 20대 인도…매출 244만 달러 이상
PTC 테라퓨틱스, 5억 달러 규모 자사주 매입 프로그램 승인
서지페이스, 이타임 시스템과 연 최소 4800만 달러 선불 무선 구매 약정 공개
CVR 에너지, 7억 5000만 달러 규모 보통주 공모 추진…마라톤 자산 인수 자금 조달
비콘 파이낸셜, 션 그레이 CEO와 고용계약…기본급 100만 달러·목표 성과급 75%
앱티브, 3분기 매출 31억 9900만 달러·계속영업 순이익 흑자 전환
이온 바이오파머, 워런트 행사가격 0.20달러로 인하…620만 달러 유입 예상
탑 파이낸셜 그룹, 주가 이상 변동 관련 성명…"미공개 중대 정보 인지하지 못해"
옵파이, BNC 인수 승인 신청 철회…합병 계약은 유지
기프티파이, 3분기 매출 2232만 달러…전년 대비 18.8% 증가에도 적자 지속
리버티 글로벌, 3분기 순이익 5억 4770만 달러…흑자 전환
빔 테라퓨틱스, 3분기 순손실 1억 3441만 달러…리스토셀 이르면 연말 BLA 제출
Updated : 2026-11-03 (화)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

ULTA 1400개 점포 입점 확정…달바글로벌, 미국 시장 공략 본격화

주지숙 기자

입력 2025-10-28 22:51

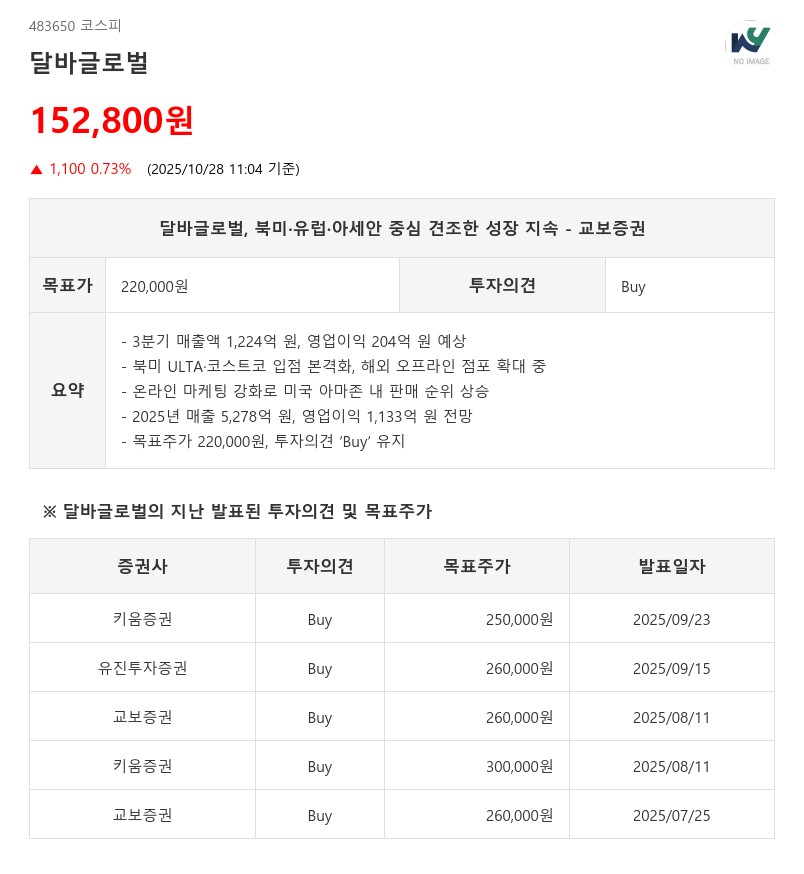
- 3분기 영업익 204억·해외 매출 119% 증가·ULTA·코스트코 입점
- 교보증권: 목표주가 220,000원, 투자의견 ‘Buy’ 유지
ULTA 1400개 점포 입점 확정…달바글로벌, 미국 시장 공략 본격화이미지 확대보기
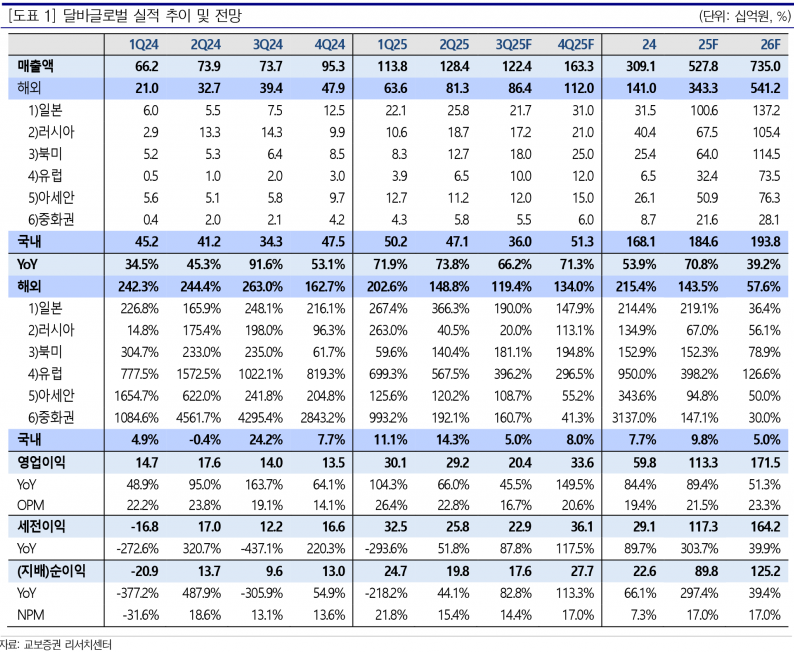
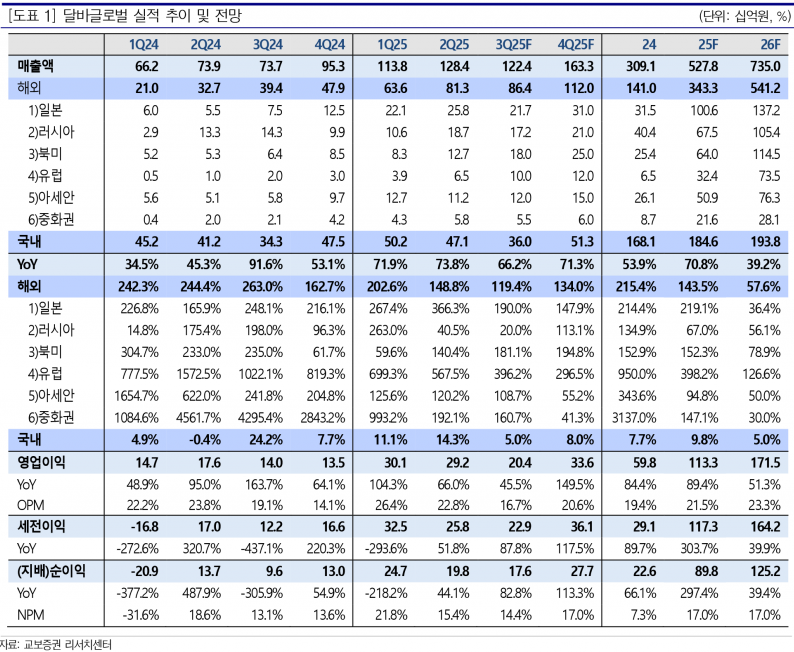
교보증권은 달바글로벌이 2025년 3분기 연결 기준 매출액 1,224억 원, 영업이익 204억 원을 기록할 것으로 전망했다. 매출은 북미, 유럽, 아세안 지역을 중심으로 전 분기 대비 견조한 성장을 이어가고 있으나, 하반기 쇼핑 시즌을 앞둔 마케팅 강화로 영업이익은 다소 보수적일 것으로 판단했다.

해외 매출액은 864억 원으로 전년 동기 대비 119% 증가할 것으로 추정된다. 기존 오프라인 채널 주력 국가였던 일본과 러시아는 온라인 채널 인력 집중에 따라 매출이 전 분기 대비 감소할 전망이나, 북미, 유럽, 아세안 지역은 여전히 견조한 흐름을 유지하고 있다. 특히 미국 아마존 내 순위가 온라인 마케팅 강화에 힘입어 꾸준히 상승 중이다.

달바글로벌은 올해 9월 미국 ULTA와 코스트코와 입점 계약을 체결했다. ULTA는 7개 SKU로 200개 점포에 우선 입점하며 내년 4월까지 전 점포(1,400개)로 확대할 계획이다. 코스트코는 100개 점포 입점을 예정하고 있으며, 점포 수 및 SKU 확대를 목표로 하고 있다. 해외 오프라인 입점 점포 수는 2024년 말 700개에서 2025년 2분기 3,200개로 확대됐으며, 2025년 말 5,000개를 목표로 하고 있다.
ULTA 1400개 점포 입점 확정…달바글로벌, 미국 시장 공략 본격화이미지 확대보기

재무 전망에 따르면, 달바글로벌은 2025년 매출액 5,278억 원, 영업이익 1,133억 원을 기록할 것으로 예상된다. 영업이익률은 21.5% 수준이며, 2026년과 2027년에도 각각 1,715억 원, 2,320억 원의 영업이익이 기대된다.

교보증권은 달바글로벌에 대해 목표주가를 기존 260,000원에서 220,000원으로 하향 조정했으나, 투자의견은 ‘Buy’를 유지했다. 이는 전반적인 화장품 업종 밸류에이션 하락과 이익 추정치 하향을 반영한 결과다. 달바글로벌은 최근 시장 기대 대비 낮은 이익 레벨과 섹터 수급 이슈로 12개월 선행 PER이 15배까지 하락했으나, 인디 브랜드 중 견조한 성장률을 감안할 때 매력적인 투자 구간으로 평가된다.

달바글로벌은 변함없는 성장 방향성과 해외 시장에서의 공격적인 오프라인 진출, 그리고 온라인 마케팅 강화 전략을 통해 지속적인 성장이 기대된다. 특히 미국 시장에서의 입점 확대와 온라인 판매 상승세가 긍정적인 모멘텀으로 작용하고 있다.

주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 5,648.79 ▼210.29
코스닥 704.39 ▼29.97
코스피200 885.67 ▼34.96
암호화폐시황
암호화폐 현재가 기준대비
비트코인 104,082,000 -0.44%
비트코인캐시 373,700 0.19%
이더리움 3,080,000 -0.48%
이더리움클래식 9,500 -0.21%
리플 1,722 -0.23%
퀀텀 1,014 -1.07%
암호화폐 현재가 기준대비
비트코인 104,217,000 -0.17%
이더리움 3,082,000 -0.19%
이더리움클래식 9,490 0.00%
메탈 355 -0.28%
리스크 241 -1.23%
리플 1,723 -0.06%
에이다 256 -0.78%
스팀 65 0.00%
암호화폐 현재가 기준대비
비트코인 104,070,000 -0.44%
비트코인캐시 373,700 0.16%
이더리움 3,080,000 -0.42%
이더리움클래식 9,485 0.11%
리플 1,723 -0.12%
퀀텀 1,013 0.20%
이오타 52 0.00%
모바일화면 이동