






















인수 효과로 매출 17% 증가, 파생상품 손실 5979만 달러…분기 배분금 단위당 0.22달러
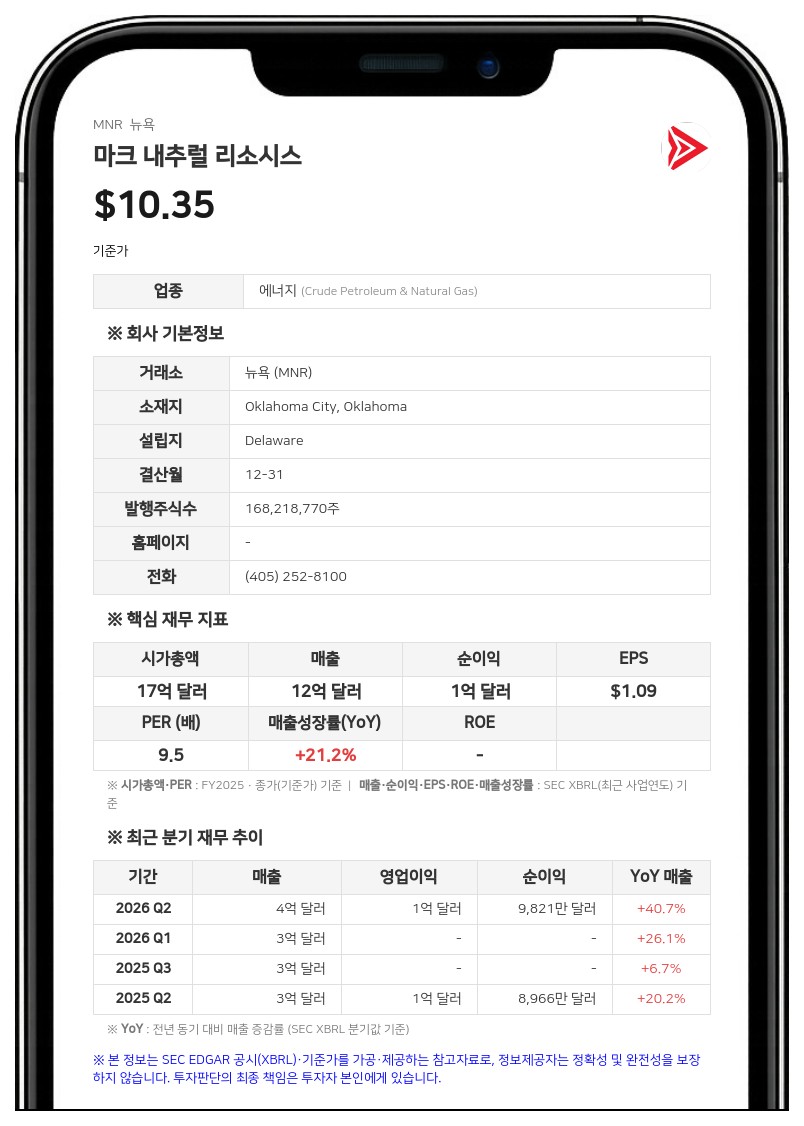
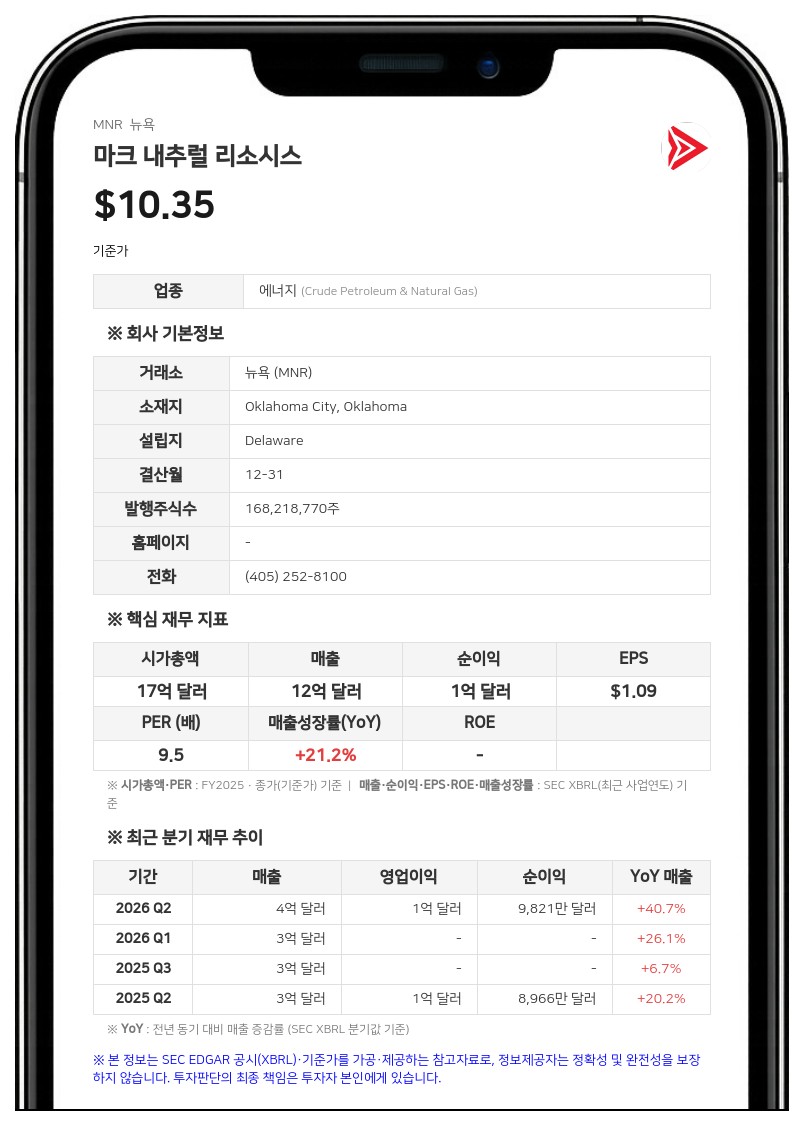
3분기 총매출은 3억 1924만 달러로 전년 동기(2억 7256만 2000달러)보다 17% 늘었다. 원유·천연가스·NGL 판매 매출은 3억 5956만 2000달러로 전년 동기(2억 3451만 3000달러)보다 53% 증가했으나, 원유·천연가스 파생상품 손실 5979만 1000달러가 매출에 반영되면서 총매출 증가 폭은 이보다 작았다.
영업이익은 3656만 1000달러로 전년 동기 1920만 달러 영업손실에서 흑자 전환했다. 전년 동기에는 유가스 자산 손상차손 9043만 달러를 인식했으나 이번 분기에는 상한 테스트(ceiling test) 손상차손을 인식하지 않았다. 일반관리비는 IKAV 인수 관련 자문 거래비용이 줄면서 936만 8000달러로 전년 동기 대비 59% 감소했다.
인수 효과로 늘어난 생산량
3분기 일평균 생산량은 14만 6750Boe(석유환산배럴)로 전년 동기 9만 4040Boe보다 56% 늘었다. 회사는 2025년 9월 완료한 IKAV·사비날(Sabinal) 인수로 약 497만 8000Boe의 생산량이 더해졌다고 설명했다. 천연가스 생산량은 92% 증가했다.평균 판매가격은 원유가 배럴당 85.84달러로 32%, NGL이 배럴당 30.02달러로 38% 올랐다. 반면 천연가스는 Mcf당 2.17달러로 15% 내렸다. 회사는 3분기 유가가 크게 오르면서 파생상품에서 실현손실 1290만 달러와 미실현손실 4690만 달러가 발생했다고 밝혔다.
조정 EBITDA와 배분가능현금
비GAAP 지표인 조정 EBITDA는 3분기 1억 8346만 1000달러로 전년 동기(1억 2420만 6000달러)보다 늘었다. 같은 기간 개발비는 1억 2644만 3000달러로 전년 동기(5907만 5000달러)의 두 배를 넘었고, 비GAAP 기준 배분가능현금(cash available for distribution)은 3761만 4000달러로 전년 동기(4581만 4000달러)보다 줄었다.회사는 5일 3분기 배분금(distribution)으로 보통단위당 0.22달러를 선언했으며 11월 30일 지급할 예정이다.
9개월 누적 실적과 차입 현황
올해 1~9월 누적 매출은 10억 1112만 달러로 전년 동기(7억 8784만 7000달러) 대비 28% 늘었다. 누적 영업이익은 1억 4932만 1000달러, 누적 순이익은 7341만 7000달러로 전년 동기(각각 1억 4376만 9000달러, 6989만 3000달러)보다 증가했다. 보통단위당 누적 순이익은 가중평균 단위 수가 늘면서 0.59달러에서 0.44달러로 줄었다.누적 영업현금흐름은 4억 5885만 1000달러로 전년 동기(3억 7820만 7000달러)보다 늘었다. 9월 말 기준 신용약정(New Credit Agreement) 차입 잔액은 11억 6000만 달러, 잔여 차입 여력은 2억 5000만 달러이며 유효이자율은 8.1%다.
회사는 1~9월 개발비로 약 2억 9820만 달러를 지출했으며, 2027년 개발 예산은 2억 7500만~3억 2500만 달러라고 밝혔다.
마크 내추럴 리소시스는 오클라호마 서부·캔자스 남부·텍사스 팬핸들의 아나다코 분지, 뉴멕시코·콜로라도의 산후안 분지, 서부 텍사스의 퍼미안 분지에서 원유·천연가스·NGL 매장자산을 인수·개발·생산하는 독립 업스트림 석유·가스 기업이다.
#마크내추럴리소스 #MNR #실적발표 #흑자전환 #에너지
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com



