






















어닝콜서 올해 RV 도매 출하 28만 5000~29만 5000대 전망…순부채비율 연초 1.8배에서 1.4배로 낮아져
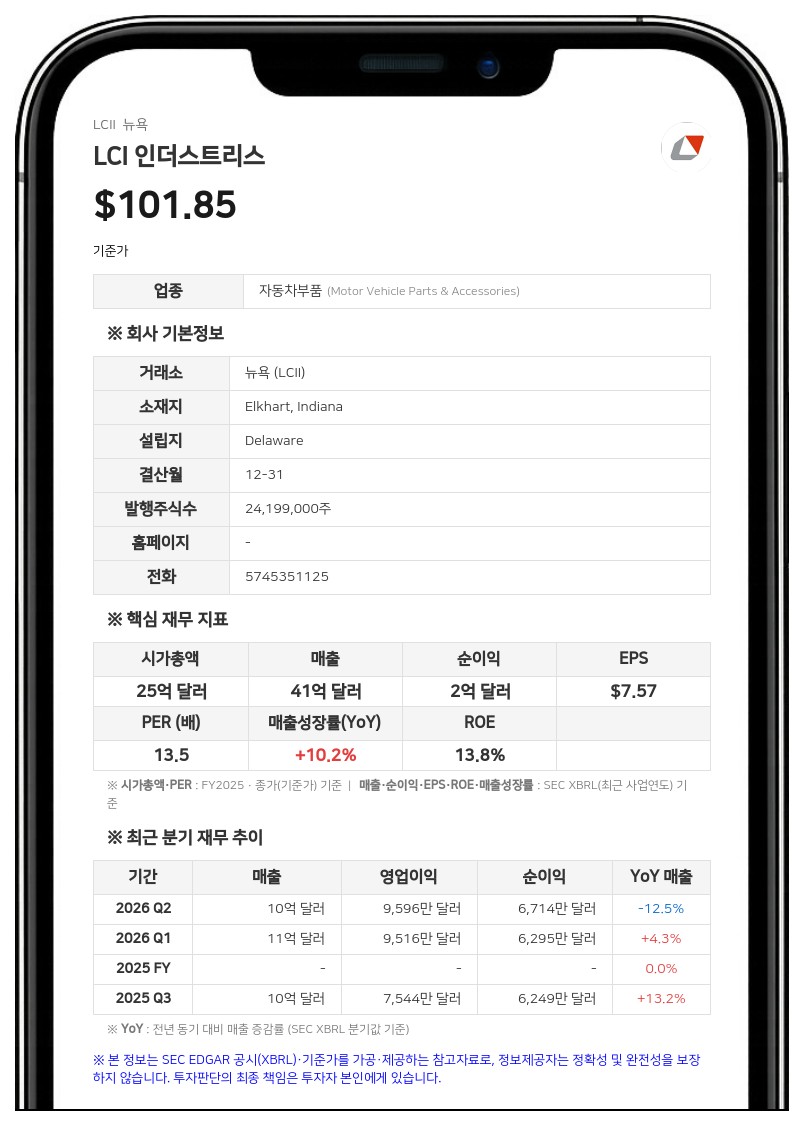
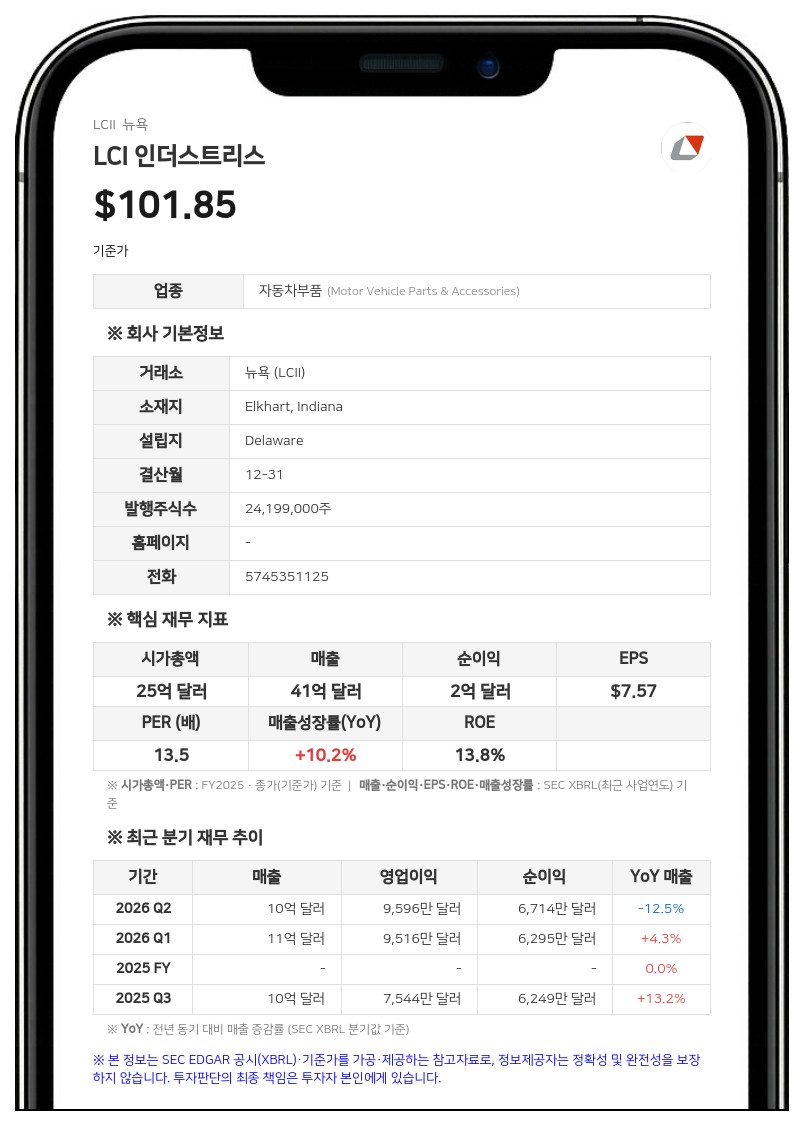
회사는 올해 RV 업계 도매 출하량을 28만 5000~29만 5000대로 전망했다. 실적 공시에서 밝힌 조정 매출 39억~40억 달러, 조정 영업이익률 7.5~8.0% 전망은 유지했고, 조정 주당순이익(EPS) 전망 범위는 8.25~8.50달러로 좁혔다. 2027년 도매 출하 전망은 4분기 실적 발표 때 내놓겠다고 밝혔다.
릴리안 에츠콘(Lillian D. Etzkorn) 최고재무책임자(CFO)는 구조조정·거래 비용과 관세 영향을 조정한 3분기 영업이익이 8300만 달러라고 설명했다. 원자재 지수에 연동된 판매가격 인상과 자재 조달 전략 등 원가 개선 조치가 이익률 확대를 이끌었고, 판매량 감소에 따른 고정비 흡수 저하가 일부 상쇄 요인으로 작용했다. 조정 상각전영업이익(EBITDA)은 1억 1100만 달러로 전년 동기 1억 600만 달러보다 늘었고, 조정 EBITDA 이익률은 11.2%로 1%포인트 개선됐다.
RV 토워블(견인형) 제품의 대당 부품 탑재 금액은 5733달러로 전년 동기 대비 6% 늘었다. 회사는 대형 버스용 좌석을 새로 출시하고 오프로드 차량용 창문을 공급하는 등 운송 시장으로 영역을 넓히고 있다고 밝혔다.
조니 서필라(Johnny Sirpilla) 임시 최고경영자(CEO)는 애프터마켓 사업의 연간 매출이 10억 달러에 가까운 규모로 성장했다고 밝혔다. 회사가 그동안 완성차업체(OEM) 제품에 공급한 교체 가능 부품은 약 200억 달러어치이며, 도로 위 RV 200만 대 가까이가 향후 몇 년간 수리·교체 주기에 들어선다고 설명했다.
생산시설 통합과 패트릭 합병
서필라 CEO는 질의응답에서 8~10곳 생산시설 통합이 계획대로 진행되고 있으며, 4분기에 작업이 집중된 뒤 내년 1분기까지 마무리될 것이라고 말했다. 그는 패트릭 인더스트리스(Patrick Industries, Inc.)와의 합병이 기존 통합 계획에 부정적 영향을 주지 않고, 오히려 생산 거점 최적화의 기회를 더 넓혀 준다고 덧붙였다.텍사스의 랜치 핸드(Ranch Hand) 시설 통합은 새 공장으로 옮기는 방식이며, 새 공장은 생산능력을 약 2.5배로 늘린다. 회사는 20주 분량의 수주잔고를 안고 새 공장에 들어가며, 연말까지 이전을 마치고 전면 가동할 계획이라고 밝혔다.
서필라 CEO는 모두발언에서 몇 주 전 모노모이 캐피털 파트너스(Monomoy Capital Partners)로부터 받은 인수 제안을 이사회가 검토한 결과 패트릭과의 합병보다 우월하지 않다고 판단해 거절했다고 밝혔다. 그는 패트릭과의 합병이 완료되면 3년 이내에 런레이트 기준 약 1억 5000만 달러의 순 비용 시너지를 기대한다고 말했다.
순부채비율 하락과 원자재 가격 전가
에츠콘 CFO는 3분기 말 순부채가 6억 700만 달러로, 조정 EBITDA 대비 순부채 비율이 연초 1.8배에서 1.4배로 낮아졌다고 밝혔다. 회사가 목표로 하는 1.5~2배 범위의 보수적인 쪽 끝에 해당한다는 설명이다. 3분기 설비투자는 1300만 달러였고, 배당금으로 주당 1.15달러, 총 2800만 달러를 지급했다.에츠콘 CFO는 철강·알루미늄 원자재 가격이 대부분 지수 연동 방식으로 판매가격에 반영되며, 전가까지 최대 1~2개 분기의 시차가 있다고 설명했다. 원자재 가격이 오를 때뿐 아니라 내릴 때도 판매가격에 반영되지만, 현재로서는 가격 하락 조짐이 보이지 않는다고 덧붙였다.
LCI 인더스트리스는 미국 인디애나주 엘카트에 본사를 두고 RV, 주택 및 관련 산업 시장에 부품을 공급하는 제조 기업이다.
#LCI인더스트리스 #LCII #실적발표 #가이던스 #M&A
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com


