
























KTB투자증권 배송이 애널리스트가 작성한 아모레퍼시픽 리포트 주요 내용은 아래와 같다.
▶ 4Q21 매출액 1.2조원(YoY+3%), 영업이익 372억원(흑전) 예상
▶ 중국 이니스프리 부진이 예상하지 못한 변수는 아니나, 매출이 급격하게 축소되면서 적자전환한 점이 실적 모멘텀을 훼손하고 있음
▶ 설화수는 여전히 기대 요인이지만 해당 모멘텀이 부각되기 위해서는 이니스프리 체질개선 성과도 함께 가시화될 필요
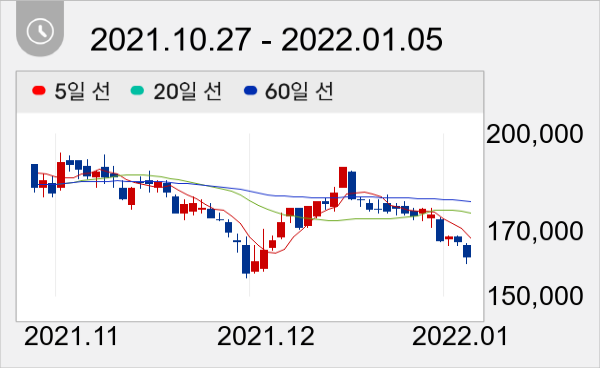
지난 5일 주가는 전일대비 -2.70% 하락한 16만2000원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com




