






















목표가 14만2000원 유지...전일종가 10만1500원


DB금융투자 김홍균 애널리스트가 작성한 현대중공업 리포트 주요내용은 아래와 같다.
▶ 4Q21는 통상임금소송과 임금체계 개편 등 일회성 비용 인식으로 수익성은 컨센서스를 크게 하회
▶ 안정적인 물량 확보 아래 원가 부담요인은 선가 상승을 동반한 수익성 위주 선별수주로 전가 가능
▶ 21년에 인식한 큰 폭의 손실이 만회 가능한 시장 한경으로 판단
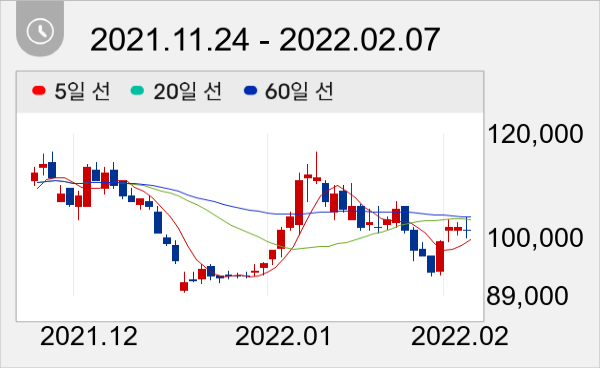
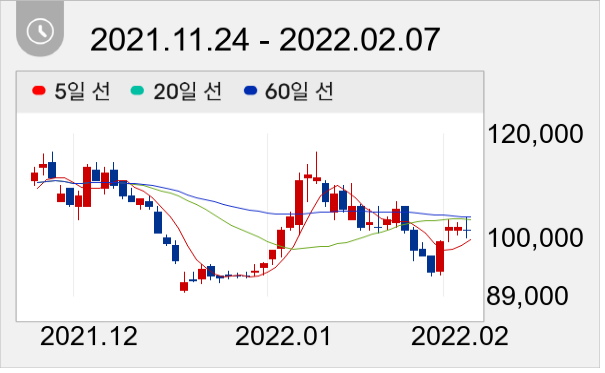
현대중공업 주가는 10만1500원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com




