






















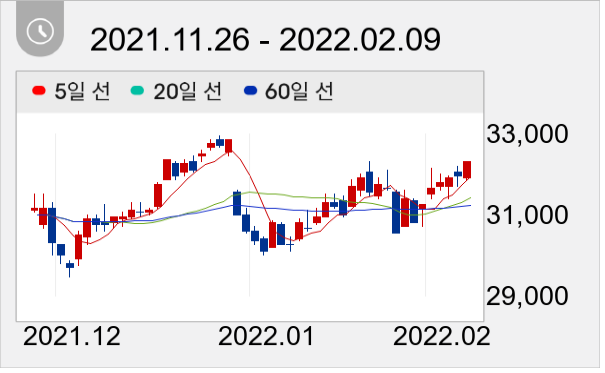
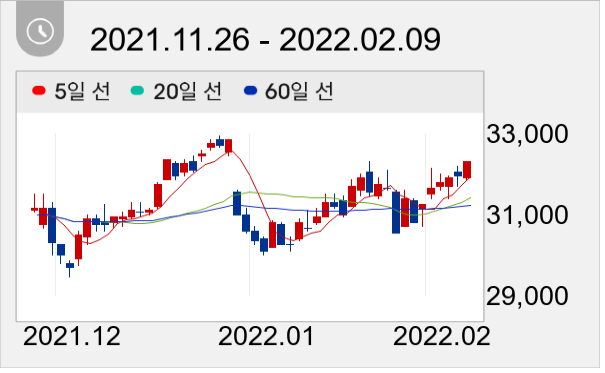
목표가 4만2000원 유지...전일종가 3만2300원


현대차증권 김현용 애널리스트가 작성한 KT 리포트 주요내용은 아래와 같다.
▶ 4 분기 일회성 이익 제외시 추정치 부합한 무난한 실적 기록
▶ 무선, B2B, 자회사가 서비스수익 +8.6%로 초고성장 견인
▶ 스튜디오지니, 케이뱅크 등 고성장 신사업 결실 맺기 시작
▶ 투자의견 매수, 목표주가 42,000원으로 통신주 최선호주 제시
KT 주가는 3만2300원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com




