






















목표가 3만5000원 유지...전일종가 2만5000원


KTB투자증권 배송이 애널리스트가 작성한 한세실업 리포트 주요내용은 아래와 같다.
vbLf▶ 4Q21 매출액 4,731억원(YoY+28%), 영업이익 272억원(YoY+272억원)으로 시장 기대치 상회
▶ 물류 지연 우려되었으나 분기 말 전후로 완화되면서 매출 인식이 원활하게 이루어짐. 이에 따라 달러 오더 20% 고신장했고 강달러도 기여하며 원화 매출 30% 가까이 성장
▶ 1분기 성장세 지속될 전망. 1)10% 이상 오더 성장 이어지고 있고 2)환 효과 확대될 것으로 예상되며, 3)잔여 이연 오더 선적 반영되고 있기 때문. 달러 매출 +15%, 원화 매출 +20% 이상 추정. 실적 모멘텀 부각, 매수 유효
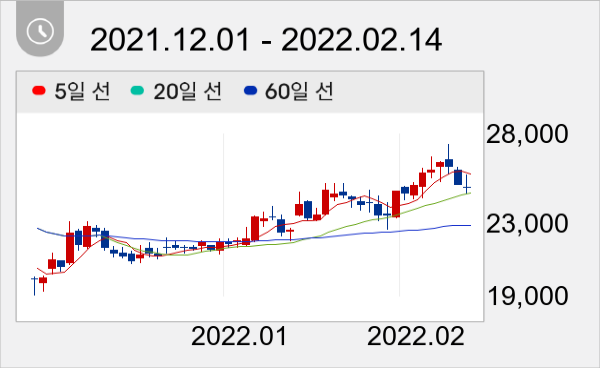
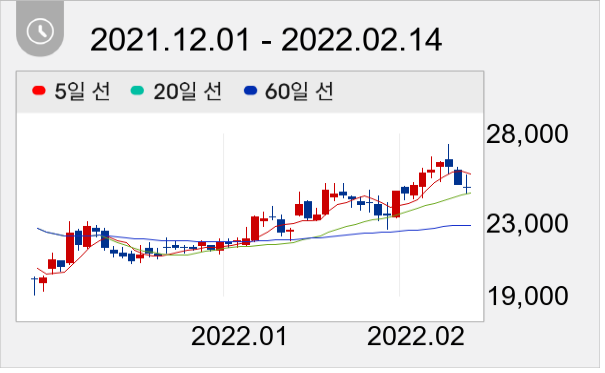
한세실업 주가는 2만5000원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com



