






















목표가 120만원 유지...전일종가 88만원


KTB투자증권 배송이 애널리스트가 작성한 F&F 리포트 주요내용은 아래와 같다.
▶ 4Q21 매출액 5,632억원(YoY+63%), 영업이익 1,824억원(YoY+153%)으로 시장 기대치 상회
▶ 내수, 면세, 중국 전 채널에서 압도적 성장세 지속
▶ 22년 호실적 이어갈 전망. 중국 매출 6,240억원(YoY+63%, +2,400억원)이 견인할 것으로 예상하며, 내수와 면세도 시장 대비 강한 흐름 지속 기대
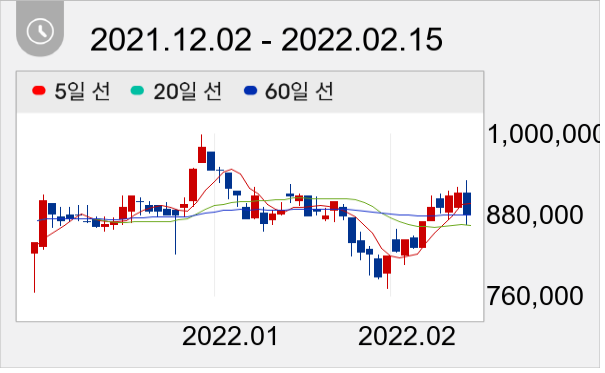
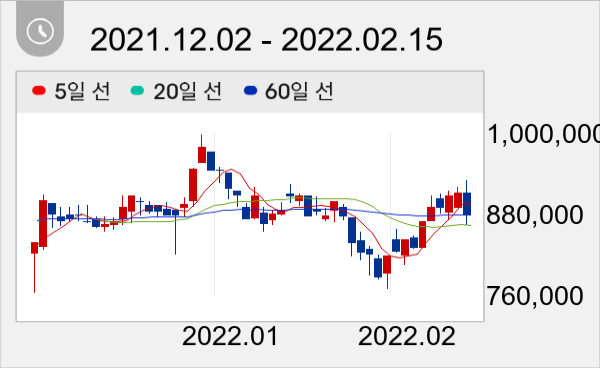
F&F 주가는 88만원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com




