






















목표가 2만5000원 신규제시...전일종가 1만8150원


SK증권 나승두 애널리스트가 작성한 현대로템 리포트 주요내용은 아래와 같다.
▶ 레일솔루션, 저가 수주 탈피+적자 수주 물량 해소로 이익률 개선 뚜렷
▶ 디펜스솔루션, 지난해 개발비+일회성비용 있었지만 올해 생산성 개선 효과 기대
▶ 에코플랜트, 부문 신규 수주 금액 중 수소추출시설이 차지하는 비중 68% 수준
▶ 수소추출시설 및 수소충전소 등 그룹사 내 수소 인프라 사업 담당하는 점에 주목
▶ 투자의견 매수, 목표주가 25,000원 제시하며 신규 커버리지 개시
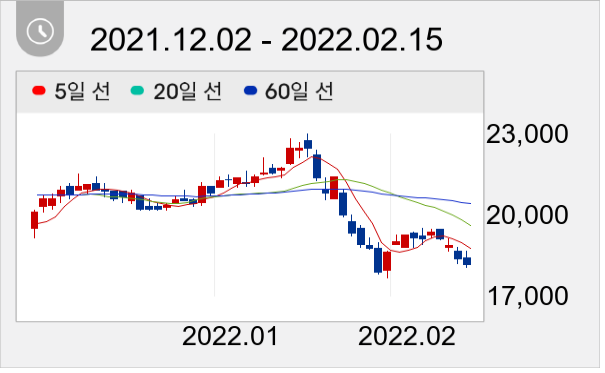
현대로템 주가는 1만8150원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com




