






















목표가 16%↓ 23만원 제시


KTB투자증권 이지수 애널리스트가 작성한 셀트리온 리포트 주요내용은 아래와 같다.
vbLf▶ 1) COVID19 치료제 렉키로나와 COVID19 항원 신속진단키트 매출 증가, 2) 견조한 바이오시밀러 매출 성장으로 시장 컨센서스 상회
▶ COVID19 팬데믹 상황에 따라 렉키로나 및 진단키트 매출 변동 예상. 이에 따라 연간 실적 추정치 하향하면서 목표주가 230,000원으로 하향 조정
▶ 그러나 1) 인플렉트라의 미국 M/S 성장 지속과 2) 유럽 엔데믹 전환에 따른 램시마SC와 유플라이마 매출 확대, 3) 아바스틴, 스텔라라, 악템라 바이오시밀러 등 후속 제품과 더불어 신약 항암제까지 파이프라인 확대될 것으로 전망되면서 투자의견 BUY 유지
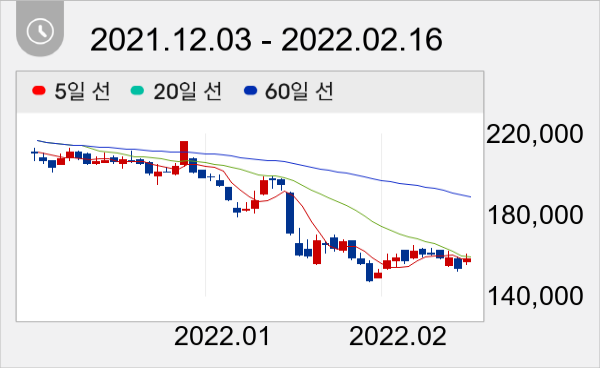
셀트리온 주가는 15만8000원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com




