






















목표가 4%↑ 1만원 제시
이날 제시한 목표주가는 이전에 KTB투자증권이 제시한 목표주가 9600원 대비 4% 높은 수준이다.


KTB투자증권 라진성 애널리스트가 작성한 쌍용C&E 리포트 주요내용은 아래와 같다.
vbLf▶ 유연탄 가격 급등에 따른 영향 분석 및 투자 포인트 점검
▶ 원가에서 가장 큰 비중을 차지하는 유연탄 가격 급등에도 불구하고, 1) 상반기 시멘트 가격 인상 타결, 2) 수요 회복에 따른 시멘트 출하량 증가, 3) 순환자원 대체율 확대로 유연탄 소비 감소, 4) 중간처리업체 실적 기여 확대 등의 이유로 비용 압박에 시달리는 건자재 업종 내 차별적인 실적 개선과 안정적인 배당 유지가 가능할 전망. 이를 반영해 목표주가는 기존 9,600원에서 10,000원으로 상향
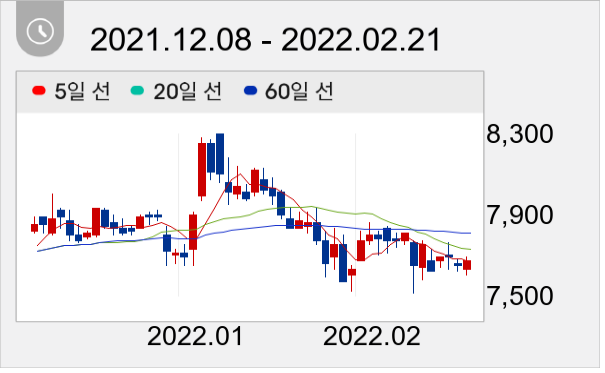
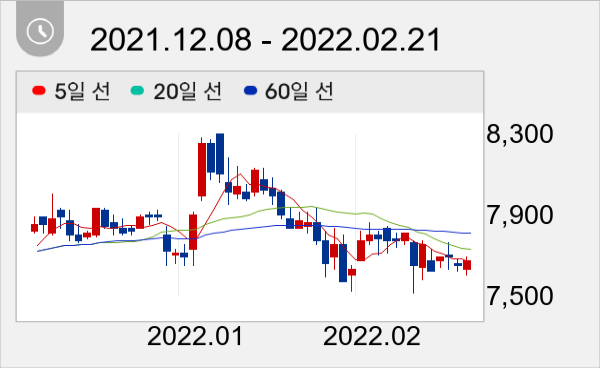
쌍용C&E 주가는 7670원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com



