






















목표가 24%↓ 5만3000원 제시
이날 제시한 목표주가는 이전에 현대차증권이 제시한 목표주가 7만원 대비 24% 낮은 수준이다.


현대차증권 조준우 애널리스트가 작성한 덕산네오룩스 리포트 주요내용은 아래와 같다.
▶ 4Q21 영업이익은 124억원(-13.6% yoy, OPM 26.5%) 기록하여 컨센서스 15.7% 하회
▶ 중국 패널업체들의 부품 공급 차질로 인한 물량 감소가 동사의 매출액과 수익성에 부정적 요인이었을 것으로 예상
▶ 2022년 국내 고객사의 OLED 적용 제품 다변화 및 물량 증가에 따른 수혜 기대
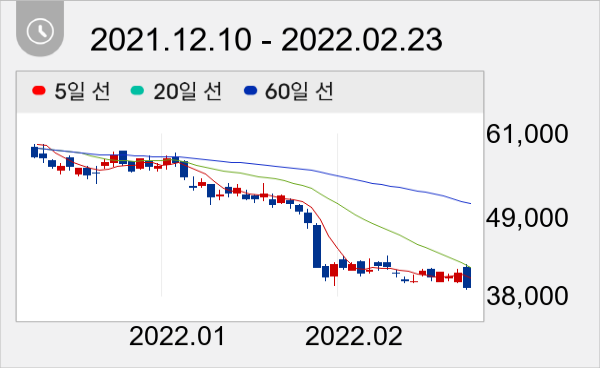
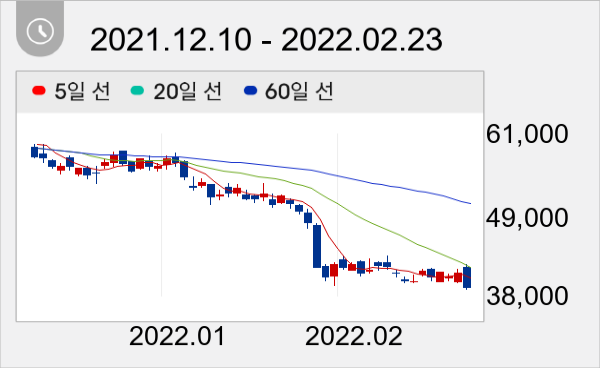
덕산네오룩스 주가는 3만9100원으로 마감했다.
주지숙 데이터투자 기자 news@datatooza.com



