






















목표가 13%↑ 26만원 제시


KTB투자증권 유지웅,남주신 애널리스트가 작성한 현대글로비스 리포트 주요내용은 아래와 같다.
▶ 목표주가 상향. 투자의견 BUY 유지하며 목표주가는 기존 230,000원에서 260,000원으로 상향
▶ 목표주가는 2022년 EPS에 Target P/E 배수를 9배 적용. 현재 주가수준은 2022년 기준 P/E 6.2배 수준으로 운송/자동차 산업 평균 대비 모두 저평가
▶ 현대차그룹의 중고차산업 진출로 1)중고차경매 사업 외형증가 2)중고차경매 사업 해외진출 가속화 3)물류/해운 사업의 동반 증가 외형확대가 기대되며, EPS증가분은 23년부터 본격화
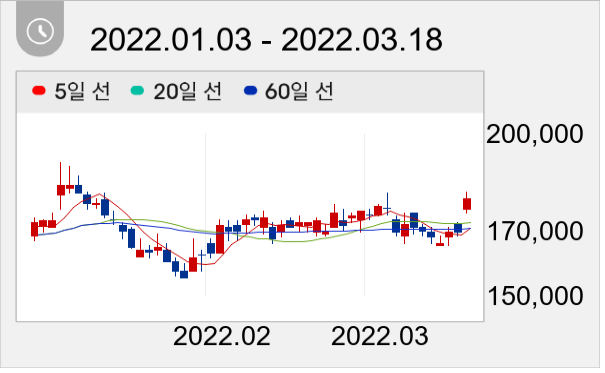
현대글로비스 주가는 18만원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com




