






















목표가 20%↑ 3만원 제시


SK증권 이동주 애널리스트가 작성한 비에이치 리포트 주요내용은 아래와 같다.
▶ 1Q22 실적 시장 컨센서스를 상회할 전망. 아이폰13의 강한 물동량, 상위 모델 판매 호조, 경쟁사 철수에 따른 반사 수혜 효과
▶ 아이폰13의 높은 기저에도 불구하고 아이폰14 흥행 가능성은 높음
▶ 비에이치 EVS 설립으로 향후 전장 중심 사업 포트폴리오 속도를 더해갈 전망
▶ 업황 세트 수요 감소 우려 속에서도 탄탄한 실적 부각
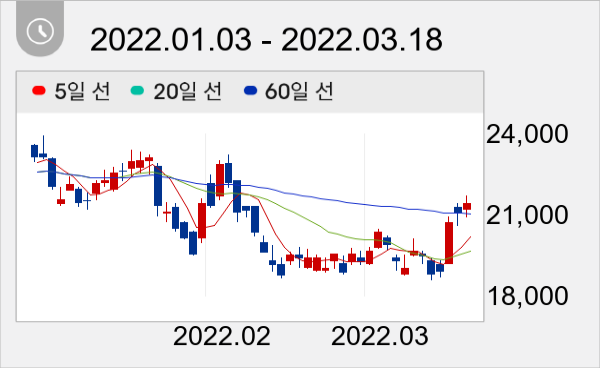
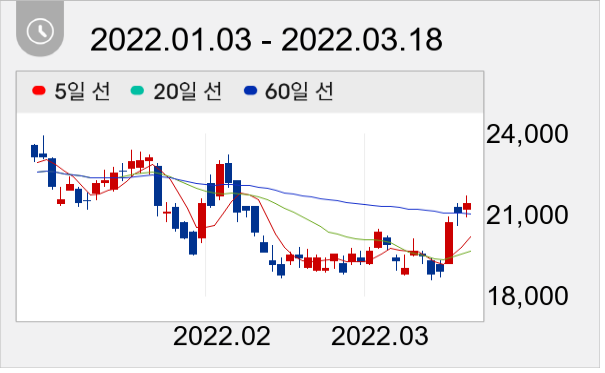
비에이치 주가는 2만1400원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com




