






















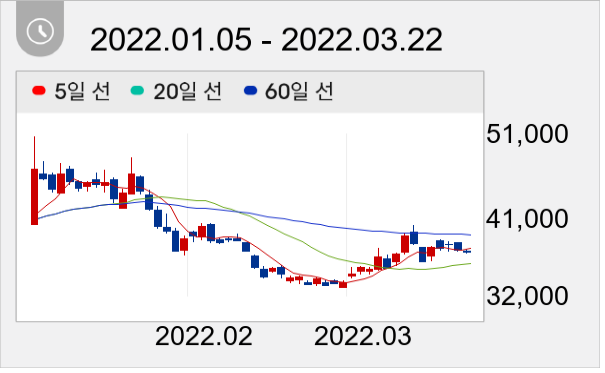
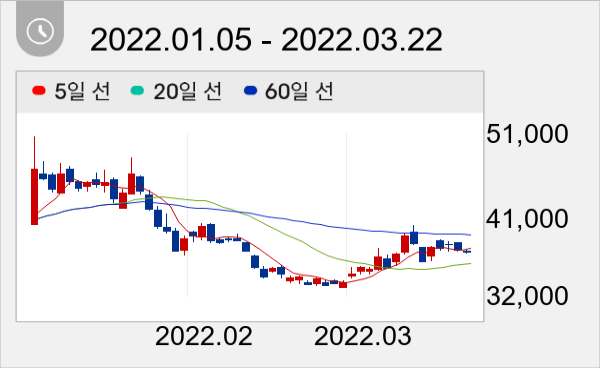
목표가 5만2000원 유지...전일종가 3만7050원


대신증권 이동헌,이지니 애널리스트가 작성한 현대건설기계 리포트 주요내용은 아래와 같다.
▶ 2021년 인프라코어의 계열사 편입. 양산부품사업, 산업차량사업 현대제뉴인에 이관. 반대급부로 중국, 브라질법인 지분 확보
▶ 신흥, 선진시장 호조로 매출액 +19% yoy 증가. 재료비 상승, 통상임금 충당금 반영(전체 314억, 영업이익분 222억원)으로 영업이익 일시 적자
▶ 원자재가 상승은 호재. 다만 우크라이나 사태로 연간으로는 상저하고 예상
현대건설기계 주가는 3만7050원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com



