






















목표가 20%↑ 2만4000원 제시


신영증권 박세라,정은혜 애널리스트가 작성한 한일시멘트 리포트 주요내용은 아래와 같다.
▶ 지난 1월 7일 자사주 약 260만 주를 시장에 처분하여 시장에 부정적 시그널을 제공한 바 있음
▶ 2020년 HLK홀딩스 흡수합병 당시 반대매수로 취득한 자기주식수는 상법상 5년 이내 처분해야한다는 규정에 근거했으나 고점 매도 지적 불가피
▶ 한일현대시멘트 연결 이후 시멘트 가격 인상에 따른 이익레버리지 효과 상승→실적 개선의 근거
▶ 투자의견 매수, 물적분할과 이익 개선 효과 고려 목표주가 24,000원 조정 제시
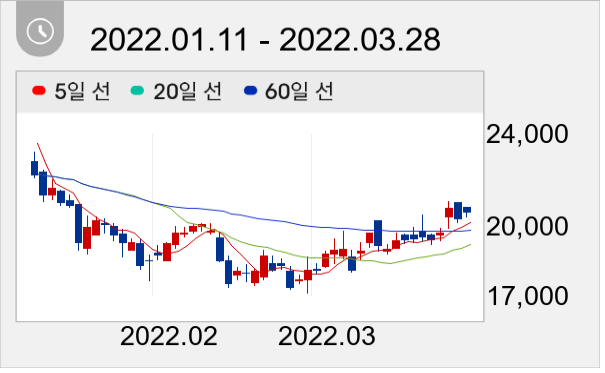
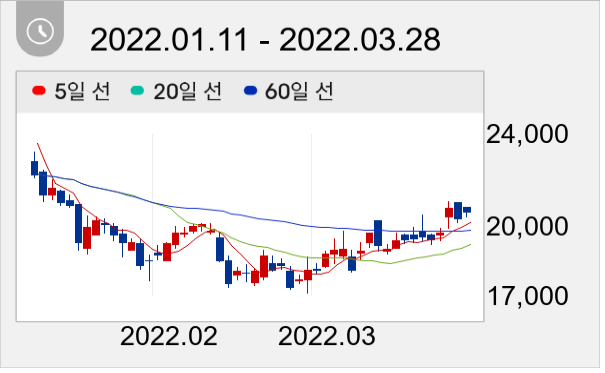
이날 오전 9시 39분 현재 한일시멘트 주가는 전일대비 1.72% 상승한 2만650원이다.
권희진 데이터투자 기자 news@datatooza.com




